


Boletín semanal
Boletín nº39 13/10/2026

Sigue leyendo más noticias y artículos de actualidad.

ARTÍCULOS
Falso autónomo: consecuencias fiscales de una inspección laboral.
Javier Gómez, Departamento de Fiscalidad de SuperContable.com - 06/10/2026
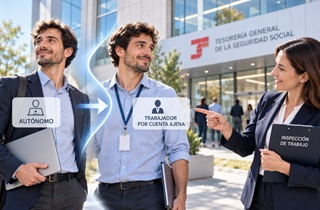
Que una inspección laboral concluya que quien venía actuando como autónomo era, en realidad, un trabajador por cuenta ajena no agota sus efectos en la Seguridad Social: también obliga a revisar su tributación. La recalificación puede alterar el Impuesto sobre la Renta de las Personas Físicas -IRPF- declarado, los gastos deducidos, las cuotas satisfechas al RETA e incluso el IVA repercutido en las facturas emitidas. En este comentario nos serviremos de la doctrina de la Dirección General de Tributos -DGT- para ordenar estas consecuencias y determinar cómo debe regularizarse la situación fiscal de quien pasa a ser considerado, con efectos retroactivos, un "falso autónomo".

El paso de autónomo a trabajador cambia la tributación en el IRPF.
Recuerde que:
No cambia necesariamente el importe cobrado, sino su naturaleza fiscal.
Cuando la Inspección de Trabajo determina que la relación que viene tratándose como mercantil es, en realidad, laboral, esa recalificación también se proyecta sobre el IRPF. La Dirección General de Tributos viene manteniendo (recientemente en la consulta vinculante V1576-26, de 15 de junio de 2026) que, durante el período afectado, las cantidades declaradas como rendimientos de actividades económicas pasan a calificarse como rendimientos del trabajo. La diferencia no es menor: el artículo 27.1 de la LIRPF exige, para hablar de actividad económica, una ordenación por cuenta propia de medios de producción o recursos, mientras que los artículos 17 y siguientes someten a las reglas de los rendimientos del trabajo las contraprestaciones derivadas de una relación laboral.
La consecuencia práctica puede resumirse así:
| Autónomo | Trabajador por cuenta ajena | |
| Calificación en IRPF | Rendimientos de actividades económicas | Rendimientos del trabajo |
| Normativa | Art. 27.1 LIRPF | Art. 17 y siguientes LIRPF |
| Rendimiento íntegro | Ingresos obtenidos en la actividad | Importe satisfecho por la empresa por los servicios prestados |
| Gastos deducibles | Los necesarios para la obtención de los ingresos, con los límites y requisitos propios de la actividad económica | Exclusivamente los previstos en el art. 19.2 LIRPF |
| Forma de determinar el rendimiento | Ingresos computables menos gastos fiscalmente deducibles | Rendimientos íntegros menos los gastos deducibles tasados por la ley |
| Ejemplo | Gastos que fueron deducibles mientras el contribuyente tributó como autónomo (asesoría, suministros, amortizaciones, desplazamientos, teléfono o material profesional, según el caso) pueden dejar de serlo tras la recalificación, al quedar sustituidos por el régimen mucho más limitado de gastos deducibles de los rendimientos del trabajo. Supongamos una facturación de 45.000 € y gastos imputados por los conceptos referidos de 9.000 € | |
| 45.000 € facturados – 9.000 € de gastos = 36.000 € de rendimiento neto | Los mismos 45.000 € pasan a ser rendimiento íntegro del trabajo, pero los 9.000 € de gastos de actividad ya no resultan deducibles por ese solo hecho. Serían las cotizaciones por cuenta ajena a la Seguridad Social, sindicatos y los "poquitos" reglados en el art. 19.2 LIRPF. | |
Como podemos observar en el cuadro comparativo, el cambio de calificación no es meramente formal; puede modificar el rendimiento neto declarado y, con ello, el resultado de las autoliquidaciones de IRPF ya presentadas.
Consecuencias.
Además de las consecuencias para la empresa de confirmarse la laboralidad de la relación entre esta y una persona física, la calificación de "falso autónomo" puede producir distintas correcciones tributarias. A partir de una misma actuación inspectora pueden surgir distintas consecuencias fiscales, cada una con sus propias reglas de regularización:
1. Regularizar las declaraciones de IRPF
La nueva calificación de las rentas obliga a revisar los ejercicios no prescritos en los que las cantidades percibidas se declararon como rendimientos de actividades económicas. La consulta V1576-26 remite, a estos efectos, a los artículos 120 y 122 de la Ley 58/2003, General Tributaria -LGT-, por lo que la regularización deberá realizarse ejercicio por ejercicio y atendiendo al resultado que produzca la nueva liquidación. Ahora bien, la forma de efectuar esa corrección dependerá también del período impositivo afectado:
Con independencia del resultado:
Desde el ejercicio 2024 y siguientes, la regla general es presentar una autoliquidación rectificativa.
- Para ejercicios anteriores a 2024: continúa siendo aplicable el sistema tradicional dual, es decir, si de la regularización resulta una mayor cantidad a ingresar o una menor devolución, procederá presentar una declaración complementaria; si, por el contrario, la corrección determina un menor ingreso o una mayor devolución a favor del contribuyente, deberá instarse la rectificación de la autoliquidación mediante escrito de rectificación de la declaración.
- Desde el IRPF correspondiente al ejercicio 2024: El sistema dual ha sido sustituido, con carácter general, por la autoliquidación rectificativa, que permite rectificar, completar o modificar una declaración previamente presentada con independencia de cuál sea el resultado de la corrección.
2. Cuotas de autónomos.
La regularización laboral puede dar lugar a la devolución de las cuotas indebidamente ingresada en el RETA, por parte de la Tesorería General de la Seguridad Social -TGSS-. No obstante, dicha devolución no opera automáticamente ni necesariamente por la totalidad de las cotizaciones, sino que dependerá de los períodos no prescritos y del alcance de la regularización acordada.
La consulta V1576-26 analiza precisamente un supuesto en el que la TGSS había reconocido la devolución de las cuotas correspondientes a los ejercicios no prescritos, junto con los intereses de demora, y la DGT distingue el tratamiento fiscal aplicable a cada concepto.
La devolución de las cuotas del RETA no tributa de nuevo; obliga, en su caso, a corregir el ejercicio en el que se dedujeron.
Si la TGSS declara indebidas las cuotas del RETA y ordena su devolución, el importe percibido no constituye un nuevo ingreso en el IRPF del ejercicio en que se cobra. Al haber sido esas cuotas deducidas previamente como gasto, la devolución debe corregirse en los ejercicios en que se practicó dicha deducción, siempre que todavía puedan regularizarse.
En definitiva, la devolución no genera una renta nueva, sino que neutraliza el efecto fiscal de un gasto deducido anteriormente.
De nuevo, habrá que atender a los períodos no prescritos y al efecto concreto que la eliminación de aquel gasto produzca en cada declaración.
3. Los intereses de demora sí tributan
Distinta es la tributación de los intereses de demora que acompañen a la devolución de las cuotas: constituyen una renta nueva para el contribuyente. La DGT los califica como ganancia patrimonial (tienen carácter indemnizatorio) y, siguiendo la doctrina del Tribunal Supremo, determina su integración en la base imponible general del IRPF.
Sus diferencias con la devolución de cuotas puede sintetizarse:
| Importe recibido de la TGSS | ¿Qué ocurre en IRPF? | ¿Cuándo produce efectos? |
| Devolución de cuotas de RETA | No constituye un nuevo ingreso. Obliga, en su caso, a corregir el gasto anteriormente deducidos | En los ejercicios en los que las cuotas produjeron efectos fiscales, dentro de los períodos regularizables |
| Intereses de demora | Ganancia patrimonial integrada en la base imponible general | En el ejercicio en que se reconocen, cuantifican y acuerda su abono |
Como podemos observar, una diferencia principal es que la cuota devuelta mira hacia atrás mientras el interés de demora tributa cuando nace el derecho a percibirlo.
4. ¿Qué ocurre con el IVA de las facturas emitidas como autónomo?
Si la Inspección de trabajo concluye que los servicios no se prestaron realmente por cuenta propia, sino dentro de una relación laboral, deberá revisarse también el Impuesto sobre el Valor Añadido -IVA- que se hubiera repercutido en las facturas emitidas. Recordemos que el artículo 7.5 de la Ley del IVA declara no sujetos los servicios prestados por personas físicas en régimen de dependencia derivado de relaciones laborales.
Ahora bien, esta consecuencia exige una regularización específica, un análisis separado, pues habrá que analizar:
- las facturas emitidas,
- las cuotas ingresadas,
- los períodos afectados,
- su eventual prescripción y
- la situación de la empresa que hubiera deducido ese IVA.
- las cuotas "indebidamente" deducidas.
Además, conviene subrayar, que la mera calificación de una renta como rendimiento del trabajo en IRPF no basta por sí sola para excluir el IVA: lo determinante es que exista efectivamente una relación de dependencia laboral.

Podemos finalizar deduciendo que la consideración de un trabajador como "falso autónomo" no supone un simple cambio de encuadramiento en la Seguridad Social. Puede obligar a reconstruir fiscalmente toda la relación durante los períodos afectados, aplicando a cada impuesto y a cada concepto sus propias reglas de regularización.
Señalar además, que de la regularización no tiene porqué derivarse automáticamente una infracción tributaria. La imposición de una sanción exige analizar separadamente la conducta del contribuyente y, en particular, la concurrencia de culpabilidad en los términos previstos en la Ley General Tributaria. Estaríamos hablando de otras cuestiones si nos refiriésemos a las sanciones normalizadas para empresas que contratan a "falsos autónomos".
Sigue leyendo más noticias y artículos de actualidad.
