


Boletín semanal
Boletín nº37 29/09/2026

Sigue leyendo más noticias y artículos de actualidad.

ARTÍCULOS
Errores frecuentes en el modelo 202 de pago fraccionado del Impuesto sobre Sociedades.
Juan Francisco Sánchez, Contabilidad y Fiscalidad, colaborador de SuperContable.com - 29/09/2026
Con el mes de octubre a la vuelta de la esquina, es momento de planificar todas las obligaciones fiscales del tercer trimestre. Al igual que el resto, viene cargado de obligaciones fiscales, aunque este, en concreto trae un añadido especial, el segundo pago fraccionado del Impuesto sobre Sociedades (modelo 202).
Este modelo es el segundo de los tres a confeccionar durante el ejercicio, coincidiendo sus presentaciones con los primeros veinte días de los meses de abril, octubre y diciembre respectivamente.
Aunque, a priori, este modelo 202 resulte más sencillo en su elaboración con respecto a su declaración anual, el modelo 200 de Impuesto sobre Sociedades, se pueden evitar ciertos errores que puedan llevarnos a presentar una cantidad incorrecta.
Entre estos errores a evitar en la elaboración del modelo sobre el segundo pago fraccionado del Impuesto sobre Sociedades, se encontrarían:
Tomar la misma base de cálculo que tomamos en el primer pago fraccionado.
Se trata de un error que puede resultar más común de lo que parece exclusivamente en este segundo período que se presentará en octubre, puesto que al aplicar la modalidad del art. 40.2 de la LIS, debemos usar como base la casilla 599 del último modelo 200 que se encuentre liquidado o como dice la AEAT, "cuyo plazo reglamentario de declaración estuviese vencido el día 1 del mes que corresponda", siendo entonces muy probable que no coincida con la casilla 599 utilizada en el primer pago fraccionado presentado en abril.
| Modelo 202 | Periodo | Modelo 200 de referencia | Casilla a tomar |
| abr-26 | 1/P | Modelo 200 del ejercicio 2024 | [00599] de 2024 |
| oct-26 | 2/P | Modelo 200 del ejercicio 2025 | [00599] de 2025 |
| dic-26 | 3/P | Modelo 200 del ejercicio 2025 | [00599] de 2025 |
Si esta casilla 599 del último período liquidado resulta ser cero o negativa, no tendremos obligación de presentar este modelo 202.
Utilizar un tipo impositivo incorrecto.
Como ya sabemos, existen dos modalidades de pagos fraccionados, la comentada anteriormente, que tiene carácter general y es utilizada en la mayoría de los casos de PYMES, mientras que, por el contrario, nos encontramos con una modalidad opcional, aunque obligatoria para aquellas sociedades con un INCN superior a los seis millones de euros.
El error que podría darse en relación a este caso sería el de seguir utilizando por inercia o de forma automática el mismo porcentaje que veníamos aplicando en períodos anteriores y/o modalidad, sin revisar, por un lado, si existe un cambio normativo o si ha pasado la cifra de negocio el límite estipulado para estar obligado a otro tipo.
Podríamos resumir los límites de la siguiente forma en este ejercicio 2026:
| INCN del Ej. 2025 (12 meses anteriores) | Modalidad LIS | Fórmula | Base para aplicar el % | Pago mínimo |
| ≤6 Millones de euros | Art. 40.2 | 18% | Sobre la casilla 599 del último modelo 200 | No aplica |
| Art. 40.3 Opcional | Tipo según IS x 5/7 | Base imponible acumulada durante el ejercicio | ||
| Entre 6 y 10 Millones de euros | Art. 40.3 | Tipo según IS x 5/7 | ||
| ≥10 Millones de euros | Art. 40.3 | Tipo según IS x 19/20 | 23% del resultado contable positivo ajustado |
Para evitar un error relacionado con esto, resulta importante saber en qué tramo nos encontramos de importe neto de la cifra de negocio y valorar el posible cambio de escenario al que nos exponemos, ya que de él dependerá la modalidad, el tipo de porcentaje, así como la base utilizada.
No aplicar las retenciones anteriores.
Aunque nos resulte algo obvio, la presión que puede requerir en ocasiones un cierre de trimestre puede hacer que no revisemos aspectos tan sencillos como la incorporación de retenciones hasta el momento, tanto en el segundo como en el tercer pago fraccionado.
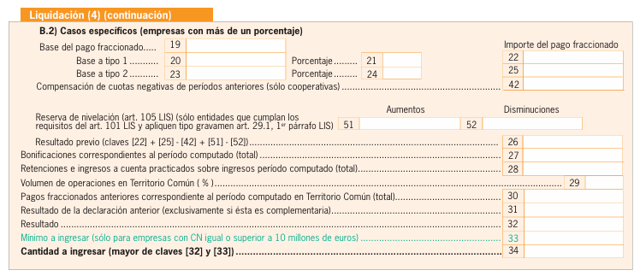
Una revisión previa de la casilla 28 es fundamental para que el resultado que nos quede sea el correcto, evitando así pagar de más.
Además, debemos tener claro en contabilidad las distintas retenciones que soporta la sociedad y tenerlas bien identificadas, lo cual, nos facilitará confeccionar este modelo.
Confundir resultado contable con base imponible.
Podríamos pensar que directamente, el resultado contable que llevamos acumulado desde enero hasta septiembre sería la base por la que tributaríamos en este segundo pago fraccionado del modelo 202, lo cual es erróneo.
Como ya sabemos, en el modelo 200 de Impuesto sobre Sociedades que presentamos en julio, al resultado contable le vamos haciendo una serie de ajustes hasta conseguir una base imponible a la que aplicar el tipo, un modus operandi que deberíamos de usar de la misma forma en la elaboración de este pago fraccionado al utilizar la modalidad del art. 40.3 LIS.
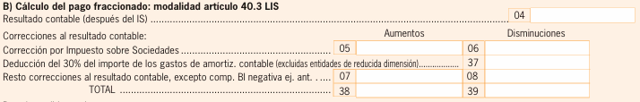
Usando las casillas anteriores, deberíamos incluir los respectivos aumentos y/o disminuciones por diferencias, tanto permanentes como temporarias, las cuales harán, que se reajuste el resultado final. Por ello, deberíamos prestar atención a las posibles multas, donaciones, gastos no justificados y/o diferencias entre el criterio contable y fiscal que pueden afectar a amortizaciones, provisiones y deterioros.
Elegir la modalidad más adecuada.
Para ser lo más previsibles que se pueda en cuanto al resultado que podemos obtener en estos modelos de pagos fraccionados, la propia normativa nos permite elegir de forma opcional la modalidad del art. 40.3 de la LIS, lo que puede ser una opción bastante acertada si en el ejercicio anterior tuvimos un beneficio extraordinario que no suele ser recurrente.
Al calcularse a través de la base imponible generada en el ejercicio en curso, evitaríamos lo que la modalidad del art. 40.2 de la LIS nos plantea, que sería utilizar la casilla 599 del modelo 200 referente al último ejercicio presentado.
En definitiva, nos daría la posibilidad de reducir el pago fraccionado en caso de que sea conveniente y se den las circunstancias, aunque requiere realizar los trámites pertinentes con el modelo 036 en unos plazos determinados y no nos permitirá decidir justo en el momento de presentar este segundo pago.
No aplicar correctamente BINS y la reserva de nivelación.
En esta modalidad del art. 40.3 existen más posibilidades de cometer un error debido a que requiere un mayor detalle que la modalidad del art. 40.2, ya que otro ejemplo podrían ser las bases imponibles negativas de ejercicios anteriores (BINs), que a menudo deberíamos revisar y no perder el control sobre ellas.
En ocasiones se quedan sin aprovechar o se aplican de forma incorrecta debido a sus limitaciones, haciendo que el resultado a ingresar resulte ser superior al que realmente debería.
En este mismo sentido, las casillas 45 y 46 servirán para aplicar otro incentivo fiscal, el de la reserva de nivelación que sólo podría utilizarse en caso de empresa de reducida dimensión.
Otros consejos rápidos:
Como aclaración, si el modelo 202 tiene como resultado cero o negativo, no tendríamos la obligación de presentarlo, aunque caso distinto sería que nos encontráramos en el escenario de la modalidad del art. 40.3 de LIS al tener una INCN superior a seis millones de euros, donde siempre es obligatoria a pesar de ser cero o negativo.
No debemos tratar este segundo pago fraccionado como un acumulado sólo del tercer trimestre, ya que, aunque coincida con el cierre del mismo, resulta ser acumulativo desde el inicio del ejercicio.
Realizar siempre una consulta del tipo aplicable en el ejercicio en cuanto al impuesto sobre sociedades, ya que, resulta fundamental para la presentación de nuestro pago fraccionado y pueden variar entre ejercicios.
Todos los matices explicados en este artículo han sido tratados dentro del contexto de una sociedad cuyo ejercicio económico e impositivo coincide con el año natural.
Sigue leyendo más noticias y artículos de actualidad.
