
Los asesores fiscales alertan del coste oculto de implantar VeriFactu y la factura electrónica sin un plan para 2030.
Publicado: 18/06/2025
Boletin nº 25 - Año 2026
- AEDAF advierte del coste desproporcionado que supone para las empresas tener que implantar VeriFactu y la factura electrónica B2B sin haber diseñado una hoja de ruta clara de convergencia con la Directiva Europea ViDA.
- El 1 de julio de 2030 España debería contar con un único sistema integrado, compatible con los sistema de reporte comunitarios, capaz de cubrir operaciones domésticas e intracomunitarias.
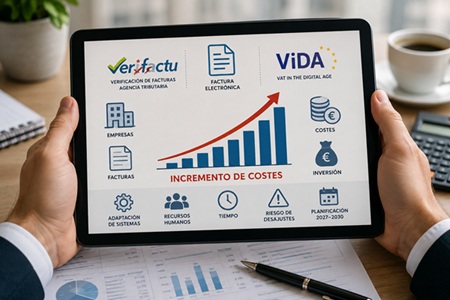
El Grupo de Expertos en Impuestos Indirectos de la Asociación Española de Asesores Fiscales (AEDAF) ha publicado un estudio técnico en el que traza una hoja de ruta para ordenar la convergencia del ecosistema español de facturación electrónica y reporte transaccional con la Directiva ViDA -VAT in the Digital Age, Directiva (UE) 2025/516-, cuya aplicación comenzará el 1 de julio de 2030. El documento, fechado en mayo de 2026 aunque presentado públicamente el 17 de junio, advierte de que España se enfrenta a un escenario de duplicidades normativas, costes de adaptación evitables y riesgo de obsolescencia prematura de los sistemas que se están implantando ahora, si no se define con antelación suficiente el modelo definitivo.
Libro gratis:
Descarga gratis nuestro manual Prepárate para la factura electrónica.
La tesis central del estudio es que implantar VeriFactu de forma obligatoria y generalizada, y extender la factura electrónica B2B de manera progresiva desde octubre de 2027, sin haber decidido previamente cómo converger con ViDA, obligará a empresas y autónomos a adaptar sus sistemas dos veces en un período muy breve. El presidente de AEDAF, Bernardo Bande, lo resumió en la presentación con una frase que condensa el mensaje de fondo: "las empresas pueden asumir el coste de adaptarse, pero no el coste de la improvisación".
El problema de fondo: dos sistemas que cubren lo mismo.
El estudio identifica una tensión estructural en el modelo español que hasta ahora ha recibido escasa atención pública. España convive actualmente con dos sistemas de reporte transaccional sobre facturas emitidas: el Sistema de Suministro Inmediato de Información (SII), vigente desde 2017 para grandes empresas y grupos de IVA, y VeriFactu, regulado por el Real Decreto 1007/2023, cuya entrada en vigor definitiva se ha aplazado a 2027. Ambos cubren en esencia el mismo perímetro operativo en lo que respecta a las facturas emitidas, lo que ya hoy genera una situación de solapamiento.
La Directiva ViDA añade una capa adicional de complejidad. A partir del 1 de julio de 2030, el artículo 273 de la Directiva del IVA -en su redacción modificada por ViDA- limita la capacidad de los Estados miembros para mantener obligaciones generales de suministro de información transaccional adicionales a las previstas en el Capítulo 6 del Título XI, que regula los nuevos requisitos de reporte digital en tiempo real (Digital Reporting Requirements, DRR) para operaciones B2B. En la práctica, esto significa que no podrán coexistir indefinidamente dos sistemas nacionales de reporte que cubran las mismas operaciones una vez que los DRR comunitarios estén en vigor.
AEDAF concluye que, en 2030, solo uno de los dos sistemas podrá subsistir como instrumento de convergencia con los DRR. El SII y VeriFactu no pueden seguir operando simultáneamente con vocación de permanencia sobre el mismo tipo de operaciones, y la decisión sobre cuál prevalece -o si ambos se integran en un tercer modelo- debe tomarse antes de que las empresas acaben de adaptarse al que hoy se está implantando.
Las cuatro opciones sobre la mesa.
El documento no se limita a diagnosticar el problema: propone cuatro alternativas concretas para articular el modelo futuro. La primera consistiría en configurar VeriFactu como sistema central único a partir de 2030, con una migración ordenada de los contribuyentes actualmente acogidos al SII durante el período 2028-2030. Para ello, VeriFactu debería reformarse: tendría que incorporar también las facturas recibidas -hoy ausentes de su ámbito- y pasar de ser voluntario a obligatorio con carácter universal.
La segunda opción sería la inversa: mantener el SII como eje central, adaptándolo a las exigencias de ViDA y conectándolo directamente con el proceso de emisión de facturas electrónicas, algo que hoy no ocurre, ya que el SII opera como una obligación de suministro de información desvinculada del propio proceso de facturación.
La tercera alternativa, que el estudio descarta como ineficiente, consistiría en repartir funciones entre ambos sistemas: uno para operaciones B2B y otro para B2C, aprovechando que ViDA no armoniza el reporte de estas últimas y deja margen a los Estados miembros. AEDAF considera que esta fragmentación impondría costes adicionales a los contribuyentes y contraría la filosofía de integración que inspira la normativa europea.
La cuarta opción, y la que AEDAF valora como más razonable, pasa por convertir la propia factura electrónica, junto con la remisión de su copia fiel a la Solución Pública de Facturación, en el sistema de reporte en sí mismo. Si la Administración tributaria ya dispone en tiempo real de una copia estructurada de todas las facturas B2B, exigir adicionalmente el SII y VeriFactu sobre las mismas operaciones resulta redundante. Bajo este modelo, el SII quedaría reservado para las operaciones B2C y, en su caso, para la comunicación de facturas recibidas, mientras que VeriFactu dejaría de ser un sistema de reporte obligatorio autónomo.
 El estudio recuerda, además, que la obligación española de factura electrónica, en su configuración actual, solo contempla operaciones cuyos destinatarios estén establecidos en España, sin prever la dimensión intracomunitaria que ViDA exige desde 2030. Esa limitación obligará, en cualquier caso, a una revisión del modelo antes de que expire el plazo europeo.
Implicaciones prácticas para los obligados tributarios.
 Más allá del debate técnico sobre qué sistema prevalecerá, el estudio lanza un mensaje de alerta directa a los contribuyentes. Quienes se hayan acogido al SII —a menudo para quedar fuera del ámbito de VeriFactu— deben saber que el modelo de reporte por el que optaron no está blindado frente a la adaptación que exigirá el marco comunitario. Y quienes inviertan en adaptar sus sistemas a VeriFactu deberán asumir que ese entorno regulatorio seguirá cambiando, con exigencias adicionales en materia de facturas recibidas, entre otras.
El coordinador del grupo de expertos, Fernando Matesanz, señaló en la presentación que todo lo que se lleve a cabo antes de 2028 sin una visión clara del modelo final corre el riesgo de resultar precipitado, y subrayó que la Directiva ViDA afectará a todas las empresas, con independencia de su tamaño o volumen de facturación.
Comparte sólo esta página:


Síguenos