Tributación de las Comunidades de Bienes. Régimen de atribución de rentas. IRPF

COMUNIDADES DE BIENES
Existe comunidad de bienes cuando una cosa o derecho pertenece pro indiviso a varias personas, conforme al artículo 392 del Código Civil. Este proindiviso puede surgir de forma incidental, por ejemplo, tras una herencia; o de forma voluntaria, cuando varias personas aportan bienes, dinero o derechos para explotarlos conjuntamente. En sentido estricto, no es una sociedad mercantil de capital ni tiene personalidad jurídica independiente como una sociedad limitada. Su funcionamiento se apoya fundamentalmente en:- El contrato o acuerdo entre comuneros.
- El Código Civil, en materia de propiedad, derechos, obligaciones y división de la cosa común.
- El Código de Comercio, cuando desarrolla una actividad empresarial o mercantil
¿Cuándo puede ser conveniente crear una CB?
Los casos en los que, a priori, sería más conveniente crear un CB, podrían ser:- Explotación conjunta de un bien ya común: Supuestos tales como hermanos que heredan un local y quieren alquilarlo, varias personas que poseen una finca rústica y desean explotarla, copropietarios de una nave, maquinaria o licencia que desarrollan una actividad conjunta o inmuebles adquiridos conjuntamente para arrendarlos, son los casos más comunes.En estos casos, la comunidad no se utiliza artificialmente para crear una estructura empresarial, sino para organizar una titularidad que ya existe.
- Pequeño negocio entre personas de confianza: Puede encajar cuando dos o más personas quieren desarrollar juntas una actividad sencilla, con inversión inicial moderada, con poco endeudamiento y trabajadores y una gestión directa por los propios comuneros (un pequeño comercio, un taller de reducida dimensión, una explotación agrícola o ganadera, etc...).
- Proyecto temporal o de prueba: Una actividad estacional, una explotación durante un período limitado, la prueba de una idea empresarial antes de constituir una sociedad mercantil o la gestión conjunta de un activo mientras se decide su venta, arrendamiento o adjudicación.Por tanto, puede ser un paso intermedio para "probar" una idea o proyecto en una fase inicial. No obstante, si el proyecto crece, acumula beneficios o empieza a asumir riesgos relevantes, conviene revisar si sigue siendo adecuada, en vez de una sociedad mercantil.
- Profesionales o autónomos que comparten una estructura tal como un local, equipamiento, software, gastos generales o facturación de un proyecto común.Aquí debe analizarse cuidadosamente si existe una verdadera actividad común o si, en realidad, cada profesional presta servicios independientes y solo comparte gastos.
Ventajas fiscales principales
La comunidad de bienes se incluye, con carácter general, en el régimen de atribución de rentas en el IRPF. La entidad no tributa por sus beneficios en el Impuesto sobre Sociedades; las rentas se atribuyen a los comuneros, quienes las integran en su tributación personal según su naturaleza. La comunidad calcula el resultado de la actividad y lo atribuye a los comuneros conforme a sus cuotas o al pacto aplicable. Si no existe un pacto probado frente a la Administración, normalmente se presume que las participaciones son iguales. Cada comunero tributará individualmente por la parte que le corresponda, normalmente como rendimiento de actividad económica si la comunidad desarrolla una actividad empresarial o profesional. Esta atribución directa puede resultar fiscalmente interesante cuando:- Los beneficios no son muy elevados.
- Los comuneros necesitan retirar anualmente los beneficios.
- No se pretende acumular grandes reservas dentro de la entidad.
- Los tipos marginales de IRPF de los comuneros son razonables.
Principales inconvenientes civiles y mercantiles
- Responsabilidad personal: Este es el inconveniente esencial. La comunidad de bienes no proporciona, por regla general, una pantalla patrimonial equivalente a la de una sociedad limitada.Si la actividad genera deudas, reclamaciones o responsabilidades, los comuneros pueden verse afectados personalmente, de acuerdo con la configuración jurídica de la comunidad, la actuación realizada y las reglas aplicables a las obligaciones contraídas.Por ello es poco recomendable cuando existen préstamos importantes, contratos de larga duración, existencias o inversiones elevadas, responsabilidad profesional significativa o posibilidad de reclamaciones laborales o de consumidores.
- Conflictos entre comuneros: Desavenencias familiares o diferencias personales en la gestión del negocio pueden generar conflictos irreconciliables que pondrán en peligro la continuidad de la CB. Por ello es promordial regular por escrito, entre otros:
- Quién administra.
- Qué decisiones requieren unanimidad o mayoría.
- Cómo se reparten beneficios y pérdidas.
- Qué ocurre si un comunero no trabaja.
- Cómo se valoran las aportaciones de trabajo.
- Cómo se financian nuevas inversiones.
- Qué sucede si uno quiere abandonar.
- Cómo se transmite la participación.
- Qué ocurre en caso de fallecimiento, incapacidad, divorcio o embargo
- Cómo se resuelven los bloqueos.
- Dificultad para atraer inversión: Cuando el proyecto necesita financiación bancaria o inversión externa, normalmente resulta más adecuada una sociedad limitada o, en determinados casos, una sociedad anónima.
- Riesgo de disolución o salida unilateral: Como regla civil, cualquier comunero puede solicitar la división de la cosa común. Esto puede ser especialmente problemático si el activo es indivisible o si la actividad depende de él. El contrato debe prever mecanismos de salida, valoración y compra de la cuota del comunero saliente.
Comparación con una sociedad limitada
| Criterio | Comunidad de bienes | Sociedad limitada |
| Constitución | Sencilla y económica | Más formal y costosa |
| Capital mínimo | No existe como en una SL | Capital social legalmente establecido |
| Personalidad jurídica | No funciona como una persona jurídica independiente en sentido societario | Sí |
| Responsabilidad | Riesgo de responsabilidad personal de los comuneros | Generalmente limitada a la sociedad |
| Tributación de beneficios | Atribución a los comuneros | Impuesto sobre Sociedades |
| Retirada de beneficios | Se atribuyen aunque no siempre se hayan cobrado, según el régimen aplicable | Normalmente mediante dividendos, nómina u otras vías |
| Contabilidad | Más sencilla, según actividad y obligaciones | Contabilidad mercantil completa |
| Cuentas anuales | No como una sociedad mercantil ordinaria | Presentación en el Registro Mercantil |
| Financiación | Más limitada | Mejor aceptación bancaria y empresarial |
| Incorporación de socios | Poco flexible | Más estructurada |
| Adecuación | Negocios pequeños y de bajo riesgo | Proyectos con crecimiento, inversión o riesgo |
 La decisión sobre constituir un CB o una SL no debería basarse únicamente en que la comunidad de bienes "no paga Impuesto sobre Sociedades". La atribución al comunero se produce conforme a las reglas fiscales aunque los beneficios no se hayan retirado materialmente. Por tanto, un comunero puede tener que tributar por una renta atribuida que todavía no ha cobrado.
Comunidad de Bienes versus Sociedad Civil
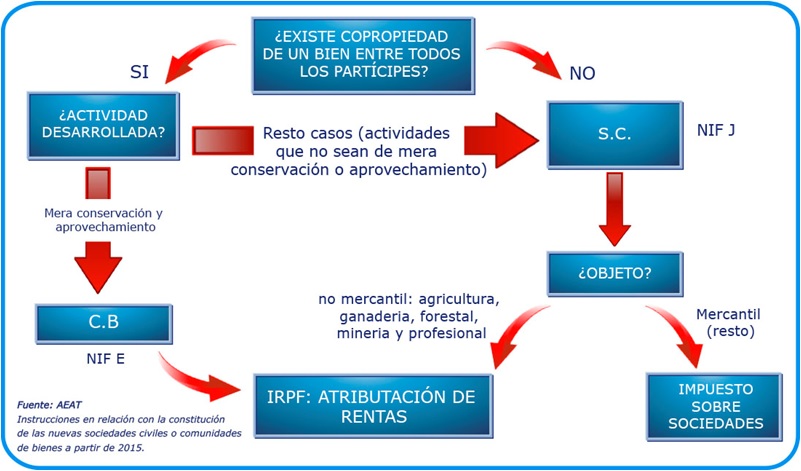
La Dirección General de Tributos, a partir de varias consultas vinculantes (entre otras V2394-15, V2395-15, V2430-15) dejó meridianamente claro que: "El único contribuyente que se incorpora al Impuesto sobre Sociedades son las sociedades civiles con objeto mercantil, por lo que las comunidades de bienes (CBs) seguirán tributando como entidad en atribución de rentas conforme al régimen especial regulado en la Sección 2ª del Título X de la LIRPF". En el siguiente cuadro nos aclara la tributación de ambas: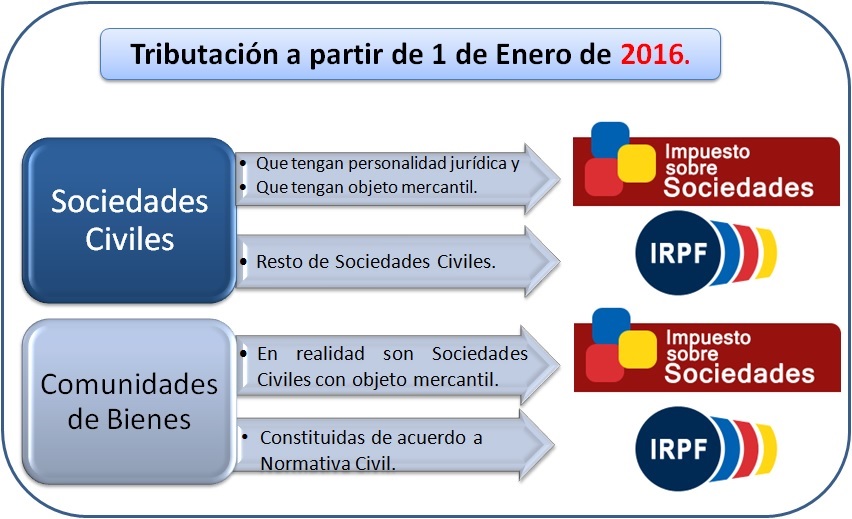
Las CONCLUSIONES que podemos extraer, respecto de la tributación de las Comunidades de Bienes son:
- En el caso de comunidades de bienes que se constituyan para poner en común dinero, bienes o industria con el ánimo de obtener ganancias y lucros comunes estaremos en presencia de una sociedad civil, que serán contribuyentes del Impuesto sobre Sociedades.
- La existencia de un patrimonio poseído en común, que será necesario conservar y mantener, sin perjuicio de su posible explotación posterior nos llevará ante la figura de la COMUNIDAD DE BIENES.
- La existencia de una voluntad de unir bienes con ánimo de obtener unas ganancias, nos llevará ante la figura de la SOCIEDAD CIVIL.
- Hay un patrimonio en común.
- El patrimonio preexistente es propiedad de todos los socios o comuneros .
- No hay voluntad de asociarse diferente de la mera situación de copropietarios de los comuneros.
- No se aportan nuevos bienes o derechos fuera de la copropiedad existente.
- No hay socios no copropietarios.
Comentarios
Infracciones y sanciones por imputar incorrectamente o no imputar bases imponibles. Infracciones y sanciones por imputar incorrectamente deducciones, bonificaciones o pagos. Tributación de Sociedades civiles a partir de 1 de enero de 2016Constituir entidad para ejercer actividad económica que tribute por atribución de rentas en IRPF.Legislación
- Ley IRPF Art.8 Ley 35/2006 IRPFJurisprudencia y Doctrina
Consulta vinculante V0175-23. Posibilidad de deducir prima de seguro: entidad en régimen de atribución de rentas.Consulta Vinculante V2768-15. Constitución y Tributación de CB. MediadoresConsulta Vinculante V2394-15. Tributación CB epígrafe 652.3Consulta Vinculante V2395-15. Tributación CB actividad profesional de abogacíaConsulta Vinculante V2430-15. Tributación CB epígrafe 652.1En Google puedes encontrar casi cualquier cosa...
pero solo SuperContable te lo ofrece BIEN EXPLICADO.
Accede al resto del contenido aquí
Siguiente: Deducción por donativos en IRPF
Queda terminantemente prohibida la reproducción total o parcial de los contenidos ofrecidos a través de este medio, salvo autorización expresa de RCR. Así mismo, queda prohibida toda reproducción a los efectos del artículo 32.1, párrafo segundo, Real Decreto Legislativo 1/1996, de la Propiedad intelectual.
Comparte sólo esta página:


Síguenos