Cuota Diferencial. Deducción por ascendiente con discapacidad a cargo

Cuota diferencial. Deducción por ascendientes con discapacidad a cargo.
Acorde al artículo 81 bis de la LIRPF 35/2006, es posible aplicar una deducción por ascendiente con discapacidad a cargo por un importe máximo de 1.200€ (100€ al mes). Si varias personas (descendientes) tienen derecho a la deducción, el importe se prorratea, salvo que todas cedan el derecho a una de ellas, que entonces la cobrará íntegramente. Además, aparte de la deducción por si sola, se puede solicitar el abono anticipado de su importe; en estos casos, como el importe se está ingresando en la cuenta corriente del solicitante deberá computar como mayor ingreso para obtener la cuota diferencial, que será compensado por la misma deducción a la que se tiene derecho, siendo su "efecto neutro" en la declaración. El abono anticipado se recibirá mensualmente mediante transferencia bancaria (en el caso de cesión a un solo contribuyente, lo recibirá únicamente este al que se haya cedido. Cabe destacar que si el abono anticipado percibido es mayor a la deducción habrá que realizar una regularización de su importe.
¿Cuándo realizar la regularización?
- Si se está obligado a declarar, en la declaración de IRPF del ejercicio en el que lo hayas percibido.
- Si no se está obligado a declarar, presentando e ingresando con el Modelo 122. Tienes de plazo desde que lo percibes hasta que finaliza el plazo para presentar la declaración de IRPF de ese ejercicio.
Sepa que:
Esta ayuda, acorde al dictamen de la Resolución del TEAC 52203/2026, es totalmente embargable sin limitación alguna.Requisitos para aplicar la deducción y cómo solicitarlo.
Para poder aplicar esta reducción es necesario que se conviva con el ascendiente con discapacidad igual o superior al 33%, al menos, la mitad del período impositivo, no tenga rentas anuales superiores a 8.000€ y no presente declaración con rentas superiores a 1.800€. Cada sujeto causante dará derecho a una deducción independiente y además, cumpla uno o varios de los siguientes requisitos:- Realizar una actividad por cuenta propia o ajena por la que se esté dado de alta en la Seguridad Social o Mutualidad.
- Percibir prestaciones contributivas y asistenciales del sistema de protección del desempleo.
- Percibir pensiones abonadas por la Seguridad Social o por Clases Pasivas.
- No estar integrado en el Régimen Especial de Trabajadores Autónomos y percibas, de las mutualidades de previsión alternativas, prestaciones análogas a las anteriores.
- Según resolución del TEAC 5409/2025 de 24/09/2026, contraviniendo el criterio seguido hasta la fecha por la AEAT, un contribuyente que únicamente realiza la actividad de ser cuidador no profesional de un familiar con dependencia habiendo, ante la realización de tal actividad, suscrito el convenio especial con la Seguridad Social para cuidadores no profesionales, cumple el requisito de realizar una actividad por cuenta propia por la cual está dado de alta en el régimen de la Seguridad Social exigido para aplicar esta deducción.
Recuerde que:
Se debe comunicar las variaciones que afectan al cobro anticipado o si se incumple alguno de los requisitos necesarios para percibirlo.El plazo para comunicarlo es de 15 días naturales desde que se producen estas situaciones.Integración en la declaración del IRPF.
Para que se aplique esta deducción, debe incorporarse en el IRPF tanto el abono anticipado (en el caso de que se haya solicitado) como el importe a deducir en las casillas 637 y 636 respetivamente en la declaración.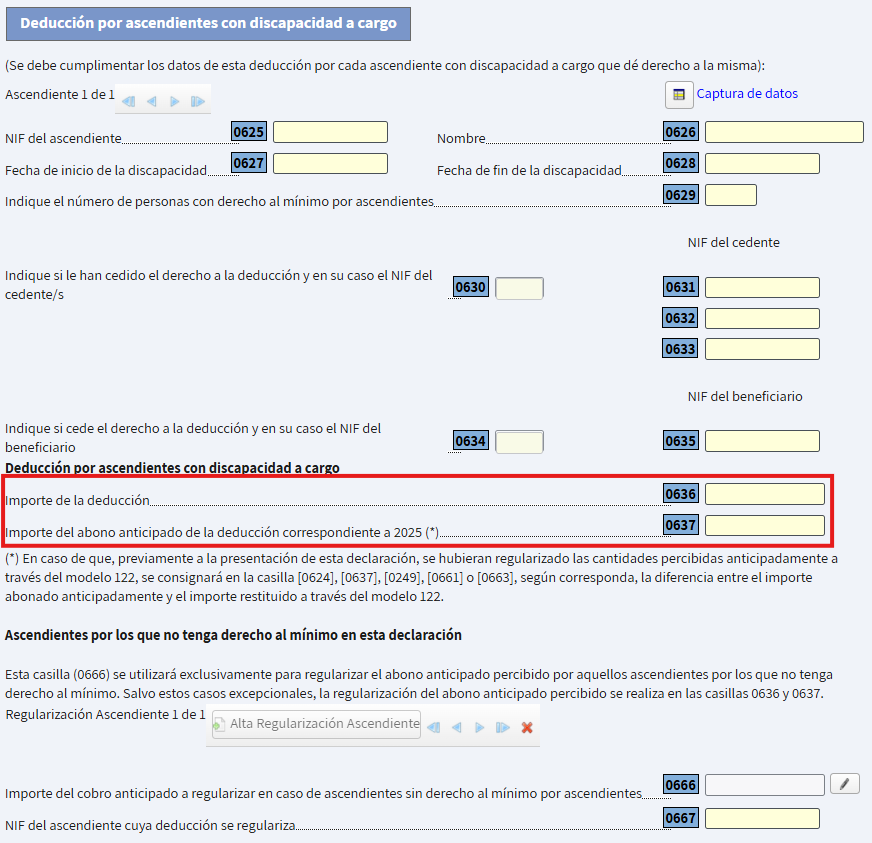
Comentarios
Cálculo de la cuota diferencial y resultado de la declaración.Deducción por descendiente con discapacidad a cargo.Deducción por familia numerosa general o especial.Deducción por cónyuge no separado legalmente con discapacidad.Formularios
Modelo 143. Solicitud de abono anticipado de las deducciones por personas con discapacidad a cargo.Modelo 122. Regularización del derecho a la deducción por contribuyentes no obligados a presentar declaraciónJurisprudencia y Doctrina
Resolución Nº 5409/2025 TEAC. Cuidador no profesional con convenio especial con la SS cumple requisitos deducciónTEAC 52203/2026. Deducción por discapacidad de ascendiente, descendiente o cónyuge es embargable y compensable.Consulta Vinculante V2382-21.Legislación
Artículo 81 bis Ley 35/2006 IRPFEn Google puedes encontrar casi cualquier cosa...
pero solo SuperContable te lo ofrece BIEN EXPLICADO.
Accede al resto del contenido aquí
Siguiente: Cuota Diferencial. Deducción por cónyugue con discapacidad a cargo
Queda terminantemente prohibida la reproducción total o parcial de los contenidos ofrecidos a través de este medio, salvo autorización expresa de RCR. Así mismo, queda prohibida toda reproducción a los efectos del artículo 32.1, párrafo segundo, Real Decreto Legislativo 1/1996, de la Propiedad intelectual.

Comparte sólo esta página:


Síguenos