
Boletín semanal
Boletín nº43 10/11/2026
Sigue leyendo más noticias y artículos de actualidad.

ARTÍCULOS
La Holding y la ventaja fiscal.
Basilio Sáez, Economista fundador de BS Fiscal, colaborador de SuperContable.com - 10/11/2026
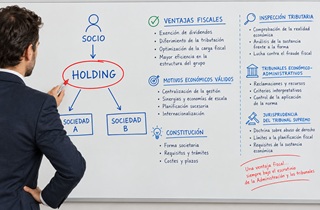
La constitución de la entidad conocida popularmente como holding, mediante la aportación a la misma de las participaciones que una persona física tiene en otras sociedades, es una operación que examina de forma constante la inspección tributaria. Siempre ha sido objeto de mira esta operación por el diferimiento de las plusvalías que se ponen de manifiesto en la creación de la holding, ya que, esta operación normalmente se realiza bajo el régimen especial de neutralidad fiscal (en adelante, régimen FEAC).
En el siguiente enlace puede ver cómo crear una sociedad holding, los motivos, riesgos y su funcionamiento.
Hoy día estas operaciones son inspeccionadas si cabe mucho más, por un beneficio conocido como exención sobre dividendos y rentas derivadas de la transmisión de valores representativos de los fondos propios de entidades, regulado en el artículo 21 de la Ley 27/2014 del Impuesto sobre Sociedades (en adelante, LIS).
Cuando el contribuyente persona física crea la entidad holding aportando a ella las participaciones que tiene en otras sociedades, si estas últimas distribuyen dividendos la holding que los recibe tiene derecho a aplicar la exención del artículo 21 LIS, también cuando esos dividendos proceden de beneficios obtenidos en ejercicios anteriores y no han sido distribuidos. Sin embargo, cuando la inspección tributaria ha considerado que la operación no obedece a motivos económicos válidos, sino tan solo al acceso a esa exención, sin la cual la persona física hubiera tributado en su declaración de la renta, ha emitido acuerdos de liquidación de forma indiscriminada regularizando las plusvalías diferidas.
 El Tribunal Económico Administrativo Central (TEAC) no estando de acuerdo con la forma de proceder de la administración pero sí con el fondo, ha venido construyendo desde el año 2024, y lo digo con todos los respetos, prácticamente un concepto de ventaja fiscal, una forma de cuantificación, de imputación, regularización y hasta una propia terminología.
Comenzó el TEAC considerando el artículo 21 LIS como potencial ventaja fiscal y articulando un criterio de imputación a plazos que es optativo en el IRPF como herramienta de regularización. Para en los años siguientes seguir desarrollando su tesis, teniendo en cuenta el destino de los dividendos que recibía la holding, y hasta aplicando un criterio FIFO que podríamos calificar de forma generosa como propio.
 Terminamos este repaso cronológico de la ventaja fiscal con la sentencia del Tribunal Supremo 949/2026, de 20 de julio de 2026, sobre la que hemos hablado recientemente. En esta sentencia el alto tribunal indica que, si se constata que no procede la aplicación del régimen FEAC, su eliminación debe ser parcial, limitada a la ventaja fiscal abusiva que se haya identificado. Por otro lado, en cuanto al diferimiento de las plusvalías en la creación de la holding, el Tribunal Supremo deja claro que ese diferimiento es inherente al régimen y solo puede eliminarse si la administración acredita, primero, que no existen motivos económicos válidos para realizar la operación; y segundo, que ese diferimiento es la razón de ser como ventaja en exclusiva, algo que debe motivarse de forma reforzada.
 Pues bien, el TEAC no ha tardado mucho en emitir su primera resolución con posterioridad a la anterior sentencia del Tribunal Supremo. Es una resolución de 8 de octubre de 2026, donde el TEAC emite tres criterios, reiterados en resolución de 27 de octubre, y son los siguientes:
Criterio 1:
Los efectos del régimen son el propio diferimiento y la subrogación de créditos fiscales, como pueden ser por ejemplo unas bases imponibles negativas pendientes de compensar o unas deducciones pendientes de aplicar.
En efecto, el artículo 21 LIS nada tiene que ver, esta exención está totalmente al margen de la cláusula antiabuso del artículo 89.2 LIS. Sin embargo, el TEAC aprovechando que el Tribunal Supremo no trató específicamente esta cuestión sigue considerando el artículo 21 LIS como ventaja a regularizar, alegando por así decirlo una necesidad de protección del sistema. Sinceramente, con todos los respetos, entonces, qué ocurre con los beneficios de la empresa familiar en el impuesto sobre sucesiones y donaciones ¿son regularizables por el hecho de acceder a ellos mediante una operación de reestructuración previa? La incongruencia cae por su propio peso y arrastra al criterio del TEAC.
Criterio 2:
Cree el TEAC que la motivación reforzada que exige el Tribunal Supremo se cumple cuando los dividendos que se perciben con cargo a beneficios obtenidos antes de la operación no son invertidos en otra actividad económica.
El TEAC traslada los conceptos de actividad económica del impuesto sobre el patrimonio o del IRPF a la observación de una ventaja fiscal. Nótese, el lector, que esto supone una incongruencia por el TEAC en sus propios criterios, porque la adaptación del concepto de actividad económica de forma rigurosa con el resto de lo promulgado en las resoluciones implicaría ir más allá, introduciendo las ramas de actividad. Sin embargo, esto es altamente complicado y el concepto queda en una simple adaptación de la definición de entidad patrimonial a inversión patrimonial.
Criterio 3:
La ventaja fiscal puede comprender el beneficio del ejercicio no finalizado en el cual se efectúa la operación de constitución de la holding.
El TEAC crea de esta manera un ámbito de aplicación subjetivo del concepto de ventaja fiscal que ha acuñado. Lo hace sin recordar que tenemos un criterio de devengo, así como un criterio de imputación a plazos en la LIS, que además a diferencia de lo que ocurre en renta, en este caso sí es obligatorio. En efecto, recuerde el lector el artículo 11.4 LIS: "En el caso de operaciones a plazos o con precio aplazado, las rentas se entenderán obtenidas proporcionalmente a medida que sean exigibles los correspondientes cobros, excepto que la entidad decida aplicar el criterio del devengo".
Podría decirse que, este tercer criterio enunciado entra en conflicto con todos los demás.
Conclusión:
En definitiva, las consecuencias que se derivan de una operación de reestructuración están en constante evolución. Antes de crear una entidad holding o de realizar operaciones como la escisión o la fusión hay que examinar las razones que las motivan, si se cumplen o no los requisitos del régimen FEAC, y también, tener muy clara la forma de trabajar después, qué se hará y cuándo.
Sigue leyendo más noticias y artículos de actualidad.