


Boletín semanal
Boletín nº35 15/09/2026

Sigue leyendo más noticias y artículos de actualidad.

COMENTARIOS
Transmitir la empresa familiar sin tributar: el Supremo fija el cálculo de la principal fuente de renta.
Javier Gómez, Departamento de Fiscalidad de SuperContable.com - 10/09/2026
Transmitir en vida una empresa familiar a la siguiente generación puede permitir que el donante no tribute en su Impuesto sobre la Renta de las Personas Físicas -IRPF- por la ganancia patrimonial. Pero ese favorable tratamiento fiscal depende del cumplimiento de varios requisitos y, entre ellos, de uno que puede resultar decisivo: que la actividad constituya su principal fuente de renta. La cuestión parece sencilla hasta que las rentas que debemos comparar se calculan con métodos distintos. ¿Debemos atender entonces a sus importes netos o a los íntegros? El Tribunal Supremo (STS 827/2026 de 01/07/2026) ha fijado su criterio sobre una diferencia aparentemente técnica que, en la práctica, puede decidir si la transmisión queda o no protegida por este régimen fiscal.

El Camino hasta la "Principal Fuente de Renta".
Conviene recordar brevemente la cadena normativa que permite transmitir una empresa familiar sin que se genere una ganancia patrimonial en el IRPF del donante. En nuestro caso, además, debemos tener presente que la STS 827/2026 parte de una actividad agrícola individual y unos inmuebles afectos a ella (en SuperContable ya hemos analizado el supuesto de la donación de participaciones sociales a hijos, lo que permite apreciar las diferencias entre ambos escenarios).
El punto de partida se encuentra en el artículo 33.3.c) de la LIRPF, conforme al cual se considera que no existe ganancia o pérdida patrimonial con ocasión de las transmisiones lucrativas de empresas o participaciones a las que resulte aplicable el artículo 20.6 de la Ley del Impuesto sobre Sucesiones y Donaciones -LISD-. Además, los elementos patrimoniales que hayan sido afectados por el contribuyente a la actividad económica con posterioridad a su adquisición deberán haber permanecido afectos ininterrumpidamente durante, al menos, los cinco años anteriores a la transmisión.
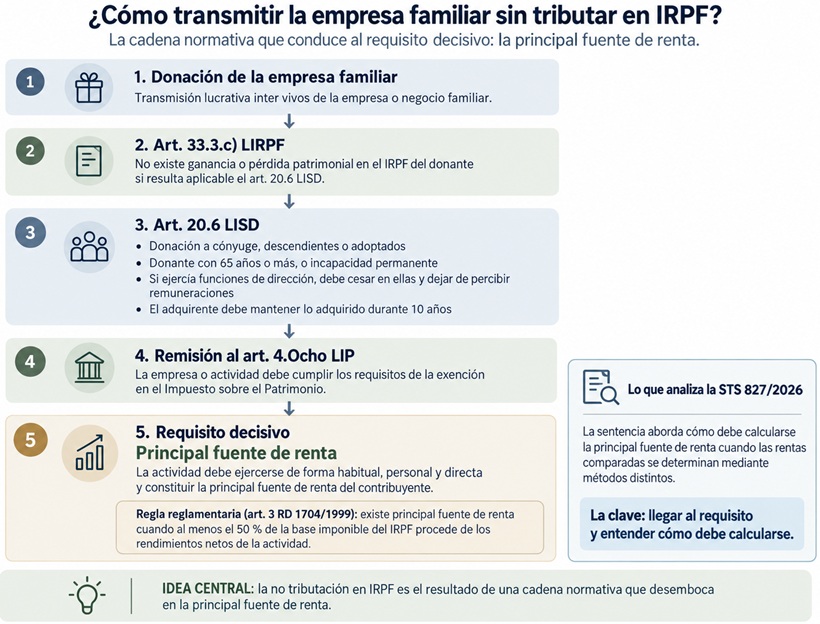
Cumpliéndose los requisitos señalados, una misma donación produce dos consecuencias fiscales diferentes:
- Para el donatario.- el artículo 20.6 LISD contempla, con carácter estatal, una reducción en la base imponible para determinar la liquidable del 95% del valor de adquisición.
- Para el donante.- la aplicación del artículo 33.3.c) LIRPF determina que no aflore la ganancia patrimonial derivada de la transmisión.
Principal Fuente de Renta:
Cuando al menos el 50 % del importe de la base imponible del IRPF proceda de los rendimientos netos de las actividades económicas de que se trate (art. 3 RD 1704/1999)
Llegados a este punto, hemos de señalar que el artículo 4.Ocho.Uno de la Ley del Impuesto sobre el Patrimonio -LIP- exige, cuando hablamos de una actividad empresarial o profesional desarrollada directamente por una persona física, que ésta se ejerza de forma habitual, personal y directa y que constituya su principal fuente de renta. Aparentemente, la regla es sencilla: calculamos los rendimientos netos y comprobamos si alcanzan ese umbral del 50 %. Pero ¿qué ocurre cuando las rentas que debemos comparar han sido determinadas mediante métodos distintos y sus rendimientos netos dejan de representar magnitudes realmente homogéneas? Es justo en este punto donde nace el conflicto entre Administración y contribuyente que resuelve la STS 827/2026.
Cuando los rendimientos netos distorsionan la realidad.
En el caso dirimido por el Alto Tribunal, el contribuyente obtenía simultáneamente rendimientos de una actividad agrícola, determinados mediante estimación objetiva, y rendimientos del trabajo procedentes de una pensión de jubilación. La elección entre comparar magnitudes netas o íntegras no era una cuestión menor pues conducía a resultados completamente opuestos:
| Magnitud comparada | Actividad agrícola | Pensión | Resultado |
| Rendimientos íntegros | 9.653,11 € | 8.471,40 € | La actividad agrícola resulta principal |
| Rendimientos netos | 842,72 € | 6.471,40 € | La actividad agrícola deja de ser principal |
La tabla resulta especialmente clarificadora, pues evidencia hasta qué punto la elección de una u otra magnitud altera el resultado. La Administración y el TEAR de la Comunidad Valenciana defendían la comparación de los rendimientos netos, apoyándose en el tenor literal del artículo 3 del RD 1704/1999. Frente a ello, el contribuyente sostenía que comparar rendimientos netos obtenidos mediante métodos de determinación distintos ofrecía una imagen distorsionada de su verdadera realidad económica (esta última tesis fue acogida por el TSJ de la Comunidad Valenciana y, finalmente, sometida al criterio del Tribunal Supremo).
El TS, aunque reconoce que el RD 1704/1999 se refiere expresamente a los “rendimientos netos”, entiende que acudir exclusivamente a los rendimientos netos puede vulnerar el principio de capacidad económica y desvirtuar, además, la finalidad perseguida por el régimen de empresa familiar: facilitar su transmisión a los familiares más próximos sin que ésta provoque importantes menoscabos económicos. Por ello, concluye: (criterio que incorpora la propia AEAT en INFORMA - 149578)
Cuando para determinar las rentas que debemos comparar se hayan utilizado métodos distintos que impidan una comparación homogénea (magnitudes que no miden la misma realidad), la principal fuente de renta debe determinarse atendiendo a los rendimientos íntegros o brutos y no a los rendimientos netos.
Conclusión
No parece que debamos interpretar la STS 827/2026 como una sustitución indiscriminada de los rendimientos netos por los brutos para cualquier cálculo de la principal fuente de renta del contribuyente. El propio razonamiento del Tribunal Supremo descansa precisamente en la existencia de métodos de determinación distintos y no comparables; por lo que podríamos concluir:
- Mismo método o magnitudes comparables: Rendimientos netos.
- Métodos distintos que distorsionan la comparación: Rendimientos íntegros.
En consecuencia, antes de formalizar la transmisión convendrá:
Principal Fuente de Renta:
Con STS 827/2026, ya no basta con comparar cifras: antes debemos asegurarnos de que esas cifras sean comparables.
- comprobar que se cumplen todos los requisitos exigidos para aplicar el régimen de empresa familiar;
- identificar las distintas fuentes de renta obtenidas por el donante;
- determinar qué método de cálculo se ha utilizado para cada una de ellas;
- y, cuando esos métodos sean diferentes y produzcan magnitudes no homogéneas, realizar también la comparación atendiendo a los rendimientos íntegros, dejando documentado el análisis realizado.

Sigue leyendo más noticias y artículos de actualidad.
