


¿Cómo evitar un "susto" (notificación) de la AEAT durante sus vacaciones?.
Javier Gómez , Departamento de Fiscalidad de SuperContable.com 23/07/2026 Boletin nº 30 - Año 2026
Si su empresa (o cualquiera de sus clientes, cuando actúe como asesor o apoderado) está incluida, de forma obligatoria o voluntaria, en el sistema de notificaciones electrónicas de la Agencia Estatal de la Administración Tributaria -AEAT-, conviene organizar su período de descanso con antelación. Para ello, no olvide solicitar los denominados días de cortesía, durante los cuales no pondrá nuevas notificaciones electrónicas a su disposición. Recuerde que es consecuencia del Real Decreto 203/2021, de 30 de marzo, en su artículo 42 sobre la práctica de las notificaciones a través de medios electrónicos, donde se establece que las notificaciones electrónicas de la AEAT pasarán a ponerse a disposición de los contribuyentes en la DEHú.

 Los días de cortesía no suspenden los plazos tributarios ni los procedimientos ya iniciados. Únicamente impiden que la AEAT ponga nuevas notificaciones electrónicas a disposición del contribuyente durante el período seleccionado y solo afectan a las notificaciones electrónicas de la Agencia Tributaria. Esta posibilidad, en cambio, no está prevista legalmente en el caso de las notificaciones ordinarias realizadas en formato papel. Le aconsejamos verifique los efectos legales de las notificaciones electrónicas.
Recuerde que...
Los días de cortesía deberán solicitarse con un mínimo de 7 días de antelación al comienzo del periodo deseado.
Repetimos este recordatorio cada verano porque, después de un mes de julio especialmente intenso en obligaciones tributarias y mercantiles, los profesionales necesitan disfrutar de unos días de verdadero descanso. Una mínima planificación de las notificaciones electrónicas puede evitar que ese descanso se vea interrumpido por un requerimiento inesperado.
Así, la AEAT pone a disposición del contribuyente la posibilidad de solicitar los denominados días de cortesía (un máximo de 30 días durante el año natural) para no recibir notificaciones y, a estos efectos, “estar tranquil@ unos días”; será la Orden EHA/3552/2011, de 19 de diciembre, donde encontremos regulados los términos en los que los obligados tributarios pueden ejercitar la posibilidad de señalar días en los que la AEAT no podrá poner notificaciones a su disposición en la Dirección Electrónica Habilitada Única (DEHú).
 Los días de cortesía no afectan a las notificaciones que ya hubieran sido puestas a disposición antes de comenzar el período seleccionado. Si no se accede a su contenido, se entenderán rechazadas transcurridos 10 días naturales desde su puesta a disposición, aunque el vencimiento se produzca durante las vacaciones.
La siguiente imagen muestra, a título orientativo, el proceso de asignación de días de cortesía cuando la gestión se realiza en nombre de varios poderdantes, donde habremos de seleccionar: "Gestionar Periodos Cortesía Poderdantes" y "Asignar periodo de cortesía"; pinchar en la opción de "Modificar" para iniciar la solicitud de días de cortesía y elegir entre los días disponibles para que una vez seleccionados queden marcados en color verde; validando nuestra opción.
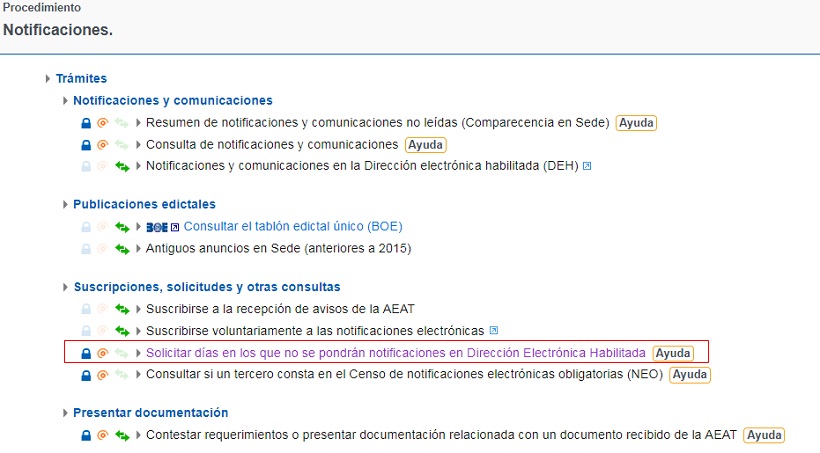
Es importante reseñar a este respecto que estos días de cortesía no tienen que ser necesariamente durante un período concreto y determinado, podrán ser elegidos con el único límite de los 30 días anteriormente referenciados durante el año natural. Además, podrán ser modificados o anulados días que habían sido solicitados previamente como "de cortesía" sin más que realizar una modificación de la solicitud siete días antes del inicio.
 La elección de los días concretos queda a criterio del propio contribuyente / representante / apoderado. No es aconsejable hacer coincidir exactamente el primer día de cortesía con el primer día de vacaciones. Resulta prudente comenzar el período unos días antes, para evitar que una notificación puesta a disposición inmediatamente antes de marcharse alcance su décimo día durante la ausencia.
La propia Administración Tributaria pone a disposición del contribuyente en su página web los pasos necesarios para la solicitud de estos días de cortesía, en dos casos que, enlazamos a continuación para que puedan estudiarse en todas sus posibilidades:
- La persona que gestiona las notificaciones electrónicas es el propio contribuyente.
- La persona que gestiona las notificaciones electrónicas es un tercero (apoderado). En este segundo caso, resultará muy importante como puede comprobar en las instrucciones presentadas, seleccionar todas las personas que representamos para tener la certeza de que ninguno de nuestros clientes se queda fuera del período de cortesía solicitado.
Recuerde que...
Los días deben asignarse individualmente a cada obligado tributario. Las vacaciones del asesor o de su despacho no bloquean automáticamente las notificaciones de todos sus clientes.
Recuerde que cuando un tercero gestione las notificaciones y los días de cortesía, debe disponer del apoderamiento correspondiente al trámite GENERALNOT y comprobar que el apoderamiento ha sido aceptado o confirmado por el apoderado.
De esta forma, nuestro período estival puede desarrollarse con la certeza de que al regresar a nuestra actividad (o visionar nuestro email) no nos encontraremos ningún “susto” de la Administración tributaria.
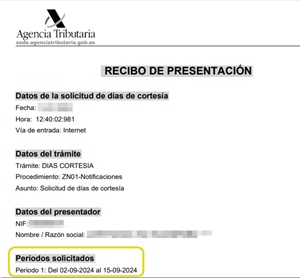
 Resultaría aconsejable obtener el PDF correspondiente al resguardo de la última asignación de días de cortesía que hemos realizado (utilizando el enlace "Visualizar último recibo") por si "con posterioridad" el referido "susto" fuese consecuencia de algún tipo de discrepancia con la AEAT. Puede obtenerse con posterioridad también.


Ahora bien, sí podremos encontrarnos con algún “sobresalto” en el caso de las notificaciones electrónicas efectuadas por la SEGURIDAD SOCIAL. Ésta, a diferencia de Hacienda, no permite habilitar días de cortesía, pudiendo usted recibir cualquier tipo de notificación en cualquier momento (todo ello si está obligado o solicitó de forma voluntaria su inclusión en el Sistema de Remisión Electrónica de Datos en el ámbito de la Seguridad Social).
Recordemos, tal y como hemos hecho en el caso de las notificaciones tributarias, que es la Orden ISM/903/2020, de 24 de septiembre, la que regula las notificaciones y comunicaciones por medios electrónicos en el ámbito de la Seguridad Social.
Recuerde que...
La omisión o falta de recepción del aviso no impedirá la validez de la notificación en la SEDESS practicada.
Hemos de recordar que cuando la Tesorería General de la Seguridad Social -TGSS- ponga a disposición del interesado y, en su caso, de su autorizado o apoderado, una actuación administrativa en la SEDESS a efectos de su notificación, se remitirá un aviso de carácter informativo al dispositivo electrónico y/o dirección de correo electrónico que aquellos hubieran comunicado a estos efectos:
- A través de un e-mail a la empresa si ha facilitado una dirección de correo electrónico. El correo electrónico o mensaje enviado al teléfono es únicamente un aviso informativo. La notificación jurídicamente relevante es la puesta a disposición en la sede electrónica o en la DEHú (en su caso).
- Si existe apoderado, también se le enviará un e-mail si ha facilitado dirección de correo electrónico.
- Si no existe apoderado y la empresa no ha designado al autorizado RED como receptor de notificaciones, le llegará aviso a éste a través de Siltra. En el caso de que fuera usuario del Sistema de RED Directo, también se le comunicará en su buzón de RED.
En este caso (notificaciones electrónicas de la Seguridad Social), como la Administración concede 10 días para la consulta de las notificaciones antes de considerarlas rechazadas automáticamente por no acceder a su contenido, debería dejar organizada la supervisión del buzón: designar a un autorizado RED o apoderado, establecer sustituciones internas y comprobar que los avisos llegan a direcciones atendidas durante el período vacacional (siempre que sean personas legitimadas para recibir las notificaciones). Desde www.supercontable.com le aconsejamos que la solución no pase por reducir sus días de vacaciones, seguro que los necesita para volver con más fuerza.

Comparte sólo esta página:


Síguenos


