


Boletín semanal
Boletín nº37 29/09/2026

Sigue leyendo más noticias y artículos de actualidad.

COMENTARIOS
Del arrendador al hotel: cuando factura electrónica y Verifactu toman caminos distintos.
Basilio Sáez, Economista fundador de BS Fiscal, colaborador de SuperContable.com - 29/09/2026
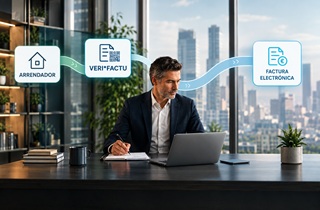
La semana pasada recordamos que Verifactu y la factura electrónica no son la misma obligación. Hoy, vamos a ir un paso más en esa diferencia, exponiendo una serie de situaciones tan particulares como habituales en la realidad empresarial.
Muchos contribuyentes creen que no están obligados a ninguno de estos dos sistemas, y ellos no son cualquiera, son contribuyentes que conocemos todos en nuestra empresa: Los que alquilan inmuebles (revise cómo tributa el alquiler de inmuebles).
Imaginemos una persona física que tiene alquilado un local de negocio, o una vivienda a otro empresario donde este último ejerce una actividad. Nos preguntamos, ¿el arrendador está obligado a la facturación electrónica? ¿está obligado a Verifactu?
Libro gratis:
Descarga gratis nuestro manual Prepárate para la factura electrónica.
Pues bien, la normativa que regula la factura electrónica es el Real Decreto 238/2026, por el que se desarrolla el sistema de facturación electrónica obligatoria entre empresarios y profesionales. Esta norma, en su artículo 2 remite a la Ley 37/1992 del IVA (LIVA) para definir al empresario que estará obligado a ella, en concreto al artículo 5 LIVA. Ese último precepto dispone que, se consideran empresarios, entre otros, quienes realicen una o varias entregas de bienes o prestaciones de servicios que supongan la explotación de un bien corporal o incorporal con el fin de obtener ingresos continuados en el tiempo. En particular, tendrán dicha consideración los arrendadores de bienes.
Es decir, cualquier contribuyente que alquile un inmueble a una empresa está dentro del ámbito de aplicación de la factura electrónica. Por ejemplo, una persona jubilada que alquila un local a una empresa debe emitir factura electrónica. Por supuesto, el socio que alquila un inmueble a su sociedad también.
¿Qué ocurre con Verifactu?
 El RD 1007/2023 por el que se aprueba el Reglamento que establece los requisitos que deben adoptar los sistemas y programas informáticos o electrónicos que soporten los procesos de facturación de empresarios y profesionales, en cambio, para definir a los sujetos obligados se refiere básicamente a la Ley del Impuesto sobre Sociedades y a la Ley del Impuesto sobre la Renta de las Personas Físicas (IRPF). Respecto a las personas físicas, según el artículo 3 del RD 1007/2023 estarán obligados los contribuyentes que desarrollen actividades económicas, y en ese sentido, solo se considera actividad económica el arrendamiento de inmuebles cuando para su ordenación se cuente con al menos, una persona contratada y a jornada completa.
Fíjese lo que estamos diciendo.
Sigamos con el anterior ejemplo:
Ese señor jubilado que no ejerce ninguna actividad económica, que no tiene empleados, pero alquila un local a una empresa. Ese señor, deberá emitir factura electrónica, porque es empresario a efectos de IVA y factura a otra empresa, pero no estará sujeto a Verifactu, porque no ejerce actividad económica en los términos de la Ley del IRPF.
Puede pensarse que, el hecho de que ambos sistemas tengan fines distintos justifica esta situación. En la práctica no es justificable, porque en nuestro país son muchos los arrendadores que no tienen su propio negocio o su propia empresa.
Esto no es una situación aislada, pensemos en el programador de la Consulta Vinculante V1330-18 de la Dirección General de Tributos. Es un programador que cede la explotación de una aplicación informática, la Dirección General concluye que es empresario a efectos de IVA, pero no tiene por que ser empresario a efectos del IRPF, su situación en la actualidad sería: sujeto a factura electrónica pero no a Verifactu.
Obviamente, volviendo al caso del arrendador.
a) Si el arrendamiento se ejerce como actividad económica la distinción desaparece.
b) Si el arrendador solo alquila viviendas a particulares, sin empresa de por medio, queda fuera de las dos obligaciones. No hay operación B2B y nos remitimos a nuestro boletín de la semana pasada.
Por supuesto, el caso inverso también puede darse. Imaginemos un hotel que puede emitir factura simplificada hasta el umbral de 3.000 euros, en lugar de los 400 € de límite general.
Aquí, aunque sea una operación B2B, si se emite factura simplificada esta queda fuera de la factura electrónica, pero no de Verifactu. Este sería uno de los ejemplos más habituales.
Conclusión:
Como vemos en este último ejemplo, la diferencia de sí estar obligado a un sistema, y a otro no, se fundamenta perfectamente en la finalidad de cada uno de ellos. Aunque relacionados, en la factura electrónica prima el control de la morosidad, mientras que en Verifactu lo hace la lucha contra el fraude, aunque por supuesto ambos sistemas se retroalimentarán en sus finalidades.
De cualquier forma, estamos muy de cerca de la entrada en vigor de ambos. Primero llegará Verifactu para las empresas a partir del uno de enero de 2027 (uno de julio para autónomos), más tarde lo hará la factura electrónica, esperemos que para entonces, estas ineficiencias hayan sido solucionadas.
Sigue leyendo más noticias y artículos de actualidad.
