Sanción improcedente por notificación no atendida sin haber recibido aviso, según la Audiencia Nacional.

Sanción improcedente por notificación no atendida sin haber recibido aviso.
Se da el caso con bastante frecuencia de entrar en nuestro buzón de notificaciones y "llevarnos la sorpresa" de que tenemos una notificación desde hace unos días y de la cual no teníamos constancia puesto que no habíamos recibido ningún aviso por correo electrónico o por SMS. Esos días que hemos perdido, aparte de acortar nuestro plazo de respuesta, puede acarrear sanciones por parte de la Administración, en el caso de expirar plazo, ya que formalmente todo estaba "bien notificado" por haberse depositado en nuestro buzón DEHú, y sin dejarnos prácticamente margen para oponernos. Ahora bien, la Audiencia Nacional mediante -AN- su Resolución 564/2026, de 29.06.2026, "abre una puerta" para estos casos al introducir un matiz decisivo: que la notificación sea válida no significa necesariamente que también lo sea la sanción. Y es precisamente ahí donde esta sentencia adquiere especial interés para empresas, asesores y profesionales. Aquí está precisamente la clave que desarrollaremos a continuación: una cosa es que la Administración pueda considerar practicada una notificación y otra muy distinta que pueda presumir, solo por ello, que quién no la atendió actuó culpablemente.
Notificación sin previo aviso no atendida acarrea sanción tributaria.
En el caso dirimido por la Resolución 564/2026, de 29.06.2026 de la AN, la Agencia Estatal de la Administración Tributaria -AEAT- puso a disposición de una sociedad, a través de su dirección electrónica habilitada, tres requerimientos de información relacionados con el Modelo 347, no accediendo la empresa a ninguno de ellos dentro del plazo establecido y, transcurridos diez días naturales desde su puesta a disposición, las notificaciones se entendieron rechazadas y produjeron los efectos legalmente previstos; hasta aquí, nada especialmente singular. Ahora bien, la AEAT abrió un procedimiento sancionador por resistencia, obstrucción, excusa o negativa a las actuaciones de la Administración tributaria, que terminó con una sanción de 10.000 euros (Nota: puede interesarle a este respecto conocer la sanción por no acceder a notificación electrónica de requerimiento de embargo a un trabajador, o simplemente no ser atendida una notificación electrónica.Resultó Relevante que::
Cuando la empresa tuvo conocimiento efectivo de los requerimientos, procedió a atenderlos.Notificación válida no significa sanción automática.
Recordemos que la normativa establece:| Art. 41.6 de la Ley 39/2015 | Art. 43 de la Ley 39/2015 |
| La Administración debe enviar un aviso al dispositivo electrónico o dirección de correo comunicados por el interesado, pero la propia norma precisa que la falta de este aviso no impide que la notificación sea considerada plenamente válida. | Cuando la notificación electrónica sea obligatoria y el interesado no acceda a su contenido durante diez días naturales desde su puesta a disposición, se entenderá rechazada y continuará produciendo sus efectos legales. |
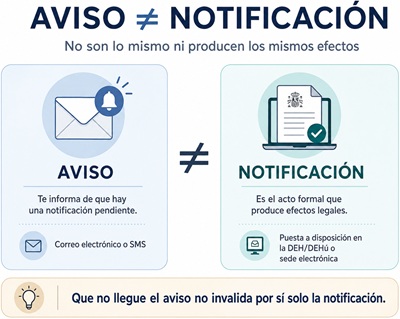 Pero la SAN 564/2026, no termina aquí y es precisamente en el siguiente paso donde adquiere verdadera relevancia para los contribuyentes pues, una cosa es determinar si el requerimiento fue válidamente notificado y otra muy distinta concluir que quien no lo atendió actuó necesariamente de forma culpable. De acuerdo con el artículo 183 de la Ley 58/2003, General Tributaria -LGT-, para sancionar se exige que la conducta sea dolosa o culposa, aunque sea a título de simple negligencia, es decir, no basta con acreditar que el requerimiento no fue atendido: es necesario poder reprochar al obligado una conducta culpable. En el caso en cuestión, la AN (apoyándose en la STC 84/2022 de 27 de junio de 2022) no aprecia la voluntariedad o negligencias necesarias para sostener la sanción ("no se puede obstruir lo que no se conoce") ya que la sociedad:
- afirmaba desconocer por completo la existencia y contenido de los requerimientos al no haber recibido los avisos (no hay dolo),
- confiaba en que la AEAT, con habitualidad y en cumplimiento de la ley, envía avisos de puesta a disposición de las notificaciones (no hay negligencia) y,
- cuando finalmente tuvo conocimiento efectivo de ellos, procedió a atenderlos (falta de intencionalidad).
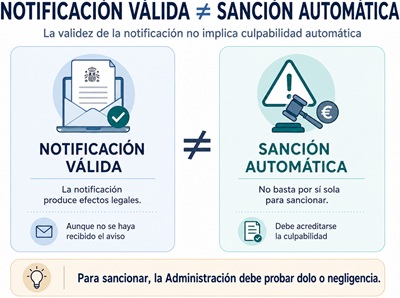
La validez formal de la notificación no exonera a la Administración de acreditar la culpabilidad necesaria para sancionar; es decir, la Audiencia Nacional no cuestiona que los requerimientos produjeran efectos jurídicos, lo que rechaza es que de esa circunstancia pueda deducirse, sin más, que la empresa actuó con dolo o negligencia por no atender unos requerimientos cuya existencia desconocía.
La resolución de la Audiencia Nacional nos ofrece una protección importante frente a posibles automatismos sancionadores, pero no debemos interpretarla como un salvoconducto para desatender el buzón electrónico. La notificación puede ser válida aunque el aviso nunca llegue; lo que no puede presumirse automáticamente es nuestra culpabilidad por no haber atendido aquello que realmente desconocíamos. De dicha sentencia podemos extraer cuatro enseñanzas prácticas:- No debemos confiar exclusivamente en los avisos. El correo electrónico o SMS es una ayuda, pero no sustituye el control de nuestras notificaciones electrónicas. Conviene que establezcamos una revisión periódica y documentada de la Sede de la AEAT y de la DEHú.
- Debemos reforzar preventivamente nuestros canales de alerta. Revisar y mantener actualizados los datos de contacto puede evitarnos muchos problemas. Además, la DEHú permite actualmente configurar hasta cinco direcciones de correo electrónico diferentes para recibir avisos de nuevas notificaciones y comunicaciones.
- Si recibimos una sanción, no debemos centrar nuestra defensa únicamente en afirmar que “no llegó el email”. Lo verdaderamente importante será poder acreditar las circunstancias que permitan excluir el dolo o la negligencia: que los avisos no llegaron, que habitualmente sí los recibíamos, que desconocíamos realmente el requerimiento y cualquier otra circunstancia que explique razonablemente nuestra actuación.
- Nuestra reacción cuando conocemos el requerimiento también puede ser determinante. Si tenemos conocimiento tardío de una actuación administrativa, atenderla cuanto antes y dejar constancia de ello puede convertirse en un elemento especialmente valioso para demostrar que nunca existió voluntad de incumplir.
 Dicho en términos más sencillos, la Administración tributaria puede dar por practicada una notificación aunque el aviso no haya llegado, pero sancionarnos exige algo más.
Comentarios
Consideración como rechazada notificación electónica por no ser atendida.Sanción por no acceder a notificación electrónica de diligencia de embargo.Legislación
Art. 41 Ley 39/2015 del PAC. Condiciones generales para la práctica de las notificaciones.Art. 43 Ley 39/2015 del PAC. Práctica de las notificaciones a través de medios electrónicosArtículo 183 Ley 58/2003 (LGT). Concepto y clases de infracciones tributarias.Jurisprudencia y Doctrina
Resolución de la AN 564/2026. Anulación sanción por falta avisos de notificación en la DEH.En Google puedes encontrar casi cualquier cosa...
pero solo SuperContable te lo ofrece BIEN EXPLICADO.
Accede al resto del contenido aquí
Queda terminantemente prohibida la reproducción total o parcial de los contenidos ofrecidos a través de este medio, salvo autorización expresa de RCR. Así mismo, queda prohibida toda reproducción a los efectos del artículo 32.1, párrafo segundo, Real Decreto Legislativo 1/1996, de la Propiedad intelectual.

Comparte sólo esta página:


Síguenos