Asiento de IVA en régimen de devolución de IVA soportado por viajeros que no son de la UE

Asiento de IVA en régimen de devolución de IVA soportado por viajeros que no son de la UE
| Debe | Haber | |
| XXX | Hacienda Pública, IVA repercutido (477) | |
| Acreedores por prestaciones de servicios (410) | XXX | |
Pago a la Empresa de TAX FREE por IVA devuelto a viajero. Registro anterior = Factura Rectificativa | ||
| XXX | Acreedores por prestaciones de servicios (410) | |
| Bancos e instituciones de crédito c/c vista, euros (572) | XXX | |
- Por un lado el registro de la factura rectificativa que habríamos de realizar para descontar el IVA que hemos repercutido en la venta inicial y será liquidado ante la AEAT; observamos que el abono reconoce una deuda con el "Acreedor - Empresa de Tax Free" que es la que ha realizado la devolución al viajero y con la que nuestra empresa tiene una obligación.
- Por otro lado, el pago de ese IVA a la empresa de tax free por la devolución que esta hará al viajero.
Recuerde que:
La devolución solo ampara compras por particulares para uso personal y ocasional.- Fuera de la Unión Europea.
- En las Islas Canarias.
- En Ceuta.
- En Melilla.

En la página de inicio, entraremos en Información y Gestiones / Viajeros, trabajadores desplazados y fronterizos: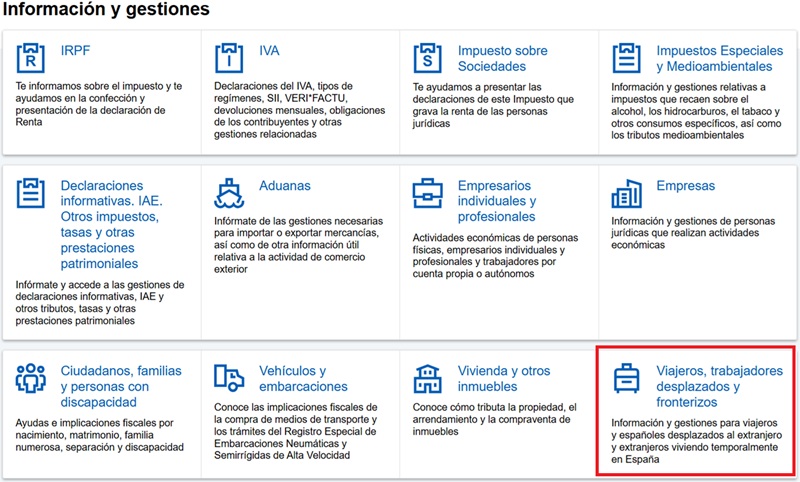
En la página siguiente, en "Devoluciones de IVA por compra de viajeros, DIVA":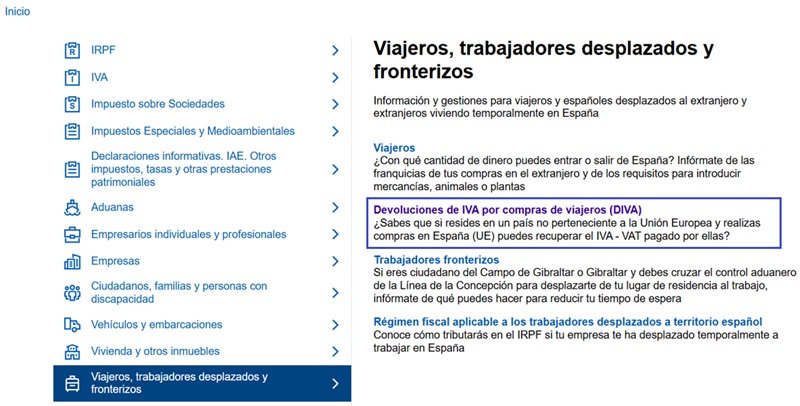
Acto seguido en "Presentación del documento electrónico reembolso (DER)", donde se le pedirá la certificación digital de acreditación: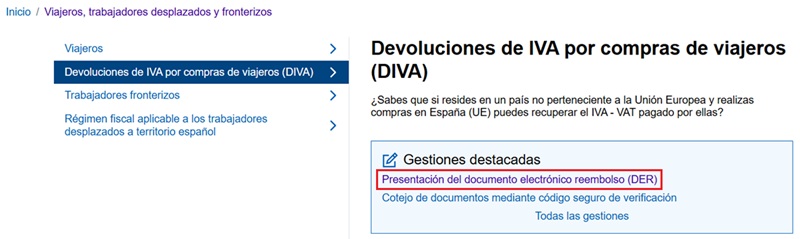
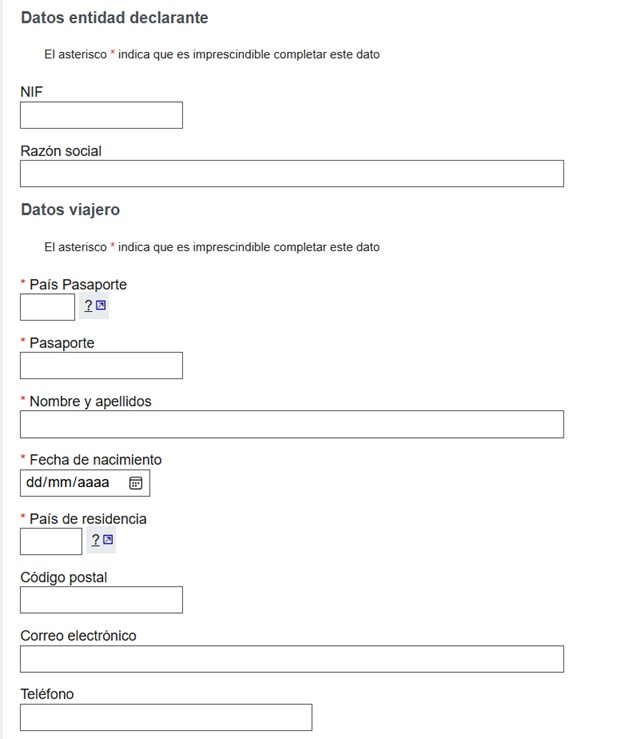
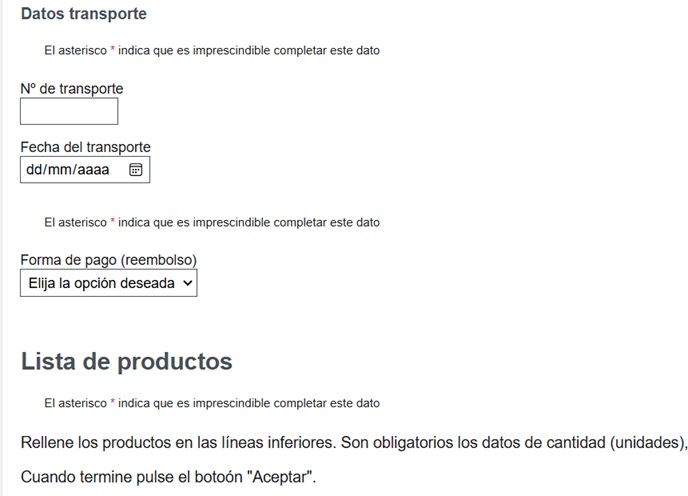
En la siguiente pantalla es donde deberá rellenar los datos solicitados: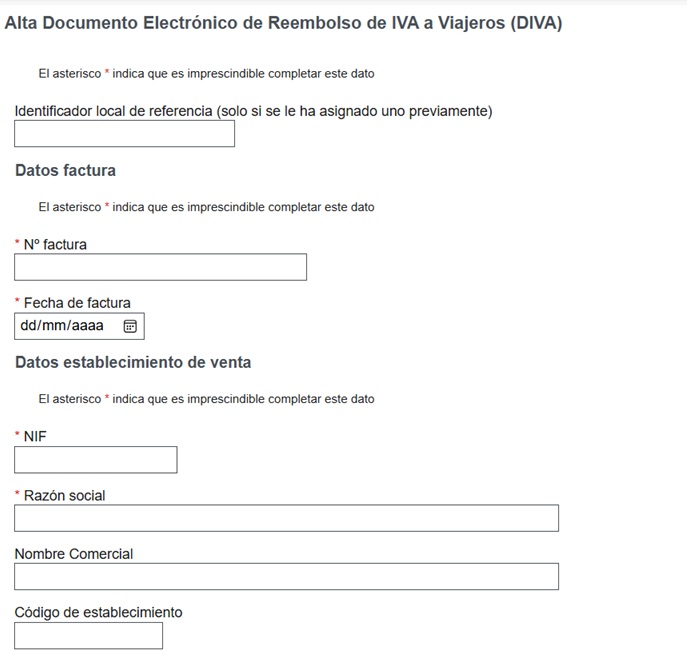

En la página siguiente, en "Devoluciones de IVA por compra de viajeros, DIVA":
Acto seguido en "Presentación del documento electrónico reembolso (DER)", donde se le pedirá la certificación digital de acreditación:
En la siguiente pantalla es donde deberá rellenar los datos solicitados:
- Los bienes adquiridos.
- El DER.
- Su documentación de viaje e identidad.
- Los demás justificantes que pueda solicitar la Aduana.
- Reembolso mediante una entidad colaboradora Tax Free: Opción más generalizada y a la que hacemos referencia en el asiento presentado. Así, el viajero presenta el DER validado a una entidad colaboradora autorizada que le abona el importe correspondiente, descontando, en su caso, la comisión autorizada aplicable. Posteriormente, la entidad colaboradora remite electrónicamente el DER al comercio, que deberá reintegrarle la cuota de IVA correspondiente.
- Reembolso directo por el comercio: El comercio, antes de efectuar el pago, deberá consultar en la sede electrónica de la Agencia Tributaria que:
- El DER ha sido válidamente visado.
- Se encuentra pendiente de reembolso.
- No ha sido pagado previamente por una entidad colaboradora o por otro medio.
Ejemplo
El comercio explotado por la mercantil JPSA ha vendido una tablet a un no residente en la UE por un importe de 1.000 euros más IVA al 21%, emitiendo al comprador el correspondiente DER, una vez comprobado todos los requisitos exigidos. Una vez que JPSA ha liquidado el trimestre del IVA, donde figuraba esta operación, recibe el anterior DER validado por la aduana, por medio de una empresa de tax free. Realizar todo el proceso contable de la operación, suponiendo que la empresa de tax free cede a JPSA una comisión de 25 euros.
Solución
Momento de la venta inicial: En el cobro por banco:Liquidación trimestral de IVA, suponiendo resultado a pagar a Hacienda una cantidad XXX: Por el pago a Hacienda: Momento de recibir el DER validado: Factura rectificativa de la venta inicial por el importe del IVA, abonando a la Cuenta 410 "Acreedores" (empresa de Tax Free): Por el pago efectivo: Por el cobro de la comisión (25 € + Iva): Cobro por banco:Obligación de Declarar
En su modelo 303 de autoliquidación del IVA, registrará en las casillas 14 y 15 la base y cuota que ha sido objeto de devolución, minorando de esta forma el IVA devengado del período en cuestión; al mismo tiempo reflejará en la casilla 60 el importe objeto de la operación como "no sujeta".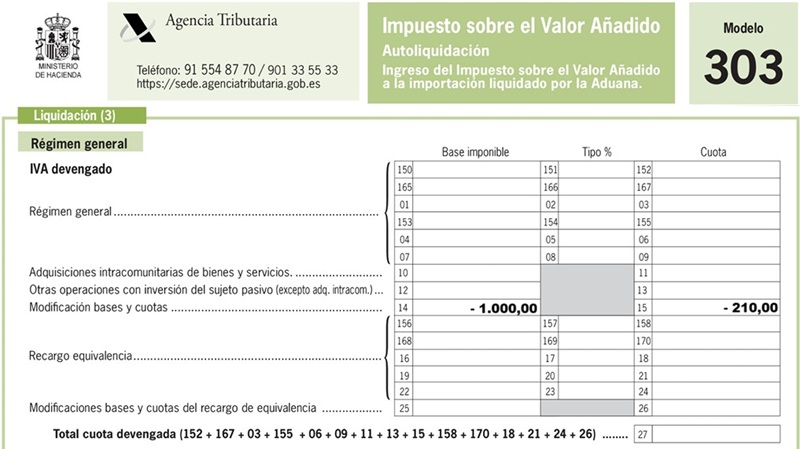
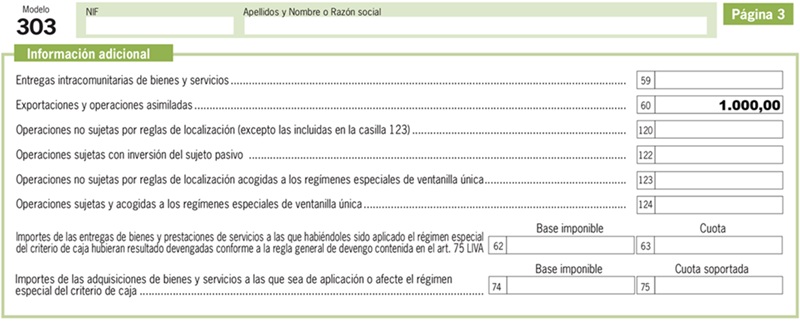
Como ampliación, en el caso de haber realizado la devolución del Iva antes de haber presentado el modelo 303, además de las casillas mencionadas anteriormente, rellenaremos las casillas 07, 08 y 09 con las cantidades de 1.000€, 21% y 210€ respectivamente.
Como ampliación, en el caso de haber realizado la devolución del Iva antes de haber presentado el modelo 303, además de las casillas mencionadas anteriormente, rellenaremos las casillas 07, 08 y 09 con las cantidades de 1.000€, 21% y 210€ respectivamente.
Comentarios
Exención del IVA en las entregas de bienes en régimen de viajeros.En Google puedes encontrar casi cualquier cosa...
pero solo SuperContable te lo ofrece BIEN EXPLICADO.
Accede al resto del contenido aquí
Queda terminantemente prohibida la reproducción total o parcial de los contenidos ofrecidos a través de este medio, salvo autorización expresa de RCR. Así mismo, queda prohibida toda reproducción a los efectos del artículo 32.1, párrafo segundo, Real Decreto Legislativo 1/1996, de la Propiedad intelectual.

Comparte sólo esta página:


Síguenos