


Boletín semanal
Boletín nº37 29/09/2026

Sigue leyendo más noticias y artículos de actualidad.

CONSULTAS FRECUENTES
La nómina: sepa todo lo que debe incluir el recibo de salarios
Antonio Millán, Abogado, Departamento Laboral de Supercontable - 28/09/2026
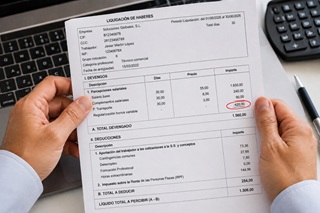
El salario está constituido, conforme al Art. 26 del Estatuto de los Trabajadores, por la totalidad de las percepciones económicas que recibe la persona trabajadora, tanto en dinero como en especie, por la prestación de sus servicios profesionales y por cuenta ajena (él no ordena los medios de producción y distribución), retribuyendo su trabajo efectivo, los períodos de descanso computables como de trabajo, y también determinados períodos de inactividad convenientemente establecidos.
En ningún caso, incluidas las relaciones laborales de carácter especial, el salario en especie puede superar el 30% de las percepciones salariales, ni puede dar lugar a que se reduzca la cuantía íntegra en dinero del salario mínimo interprofesional.
Entre los períodos de descanso que pueden tener carácter retribuido se encuentran el descanso semanal, las fiestas laborales y las vacaciones anuales. También el descanso durante la jornada continuada se considera tiempo de trabajo efectivo cuando así lo establece el convenio colectivo o el contrato de trabajo (Artículo 34.4 del Estatuto de los Trabajadores).
El recibo de salarios o nómina
El pago del salario debe documentarse mediante la entrega a la persona trabajadora de un recibo individual justificativo del pago, comúnmente denominado nómina.
De acuerdo con el artículo 29.1 del Estatuto de los Trabajadores, el recibo debe ajustarse al modelo oficial, salvo que mediante convenio colectivo o, en su defecto, acuerdo entre la empresa y la representación de las personas trabajadoras se establezca otro modelo. En cualquier caso, deben aparecer con la debida claridad y separación las diferentes percepciones y las deducciones: Salario base, complementos salariales, percepciones no salariales, cotizaciones a seguridad social, retenciones del IRPF, etc.que legalmente procedan.
El modelo oficial continúa teniendo como referencia la Orden de 27 de diciembre de 1994, cuyo anexo fue modificado por la Orden ESS/2098/2014, de 6 de noviembre. Esta modificación incorporó, además, información sobre la aportación empresarial a la Seguridad Social, de forma que la persona trabajadora pueda conocer tanto su propia aportación como la correspondiente a la empresa.
Por tanto, la nómina debe permitir conocer de manera clara qué cantidades se abonan, por qué conceptos, cuáles constituyen salario, cuáles tienen naturaleza extrasalarial, qué bases se utilizan para calcular las cotizaciones y qué deducciones se practican.
La nómina puede entregarse en formato electrónico
Ya no es correcta la afirmación de que la empresa esté obligada, con carácter general, a entregar la nómina físicamente en papel.
El Tribunal Supremo modificó su doctrina en su Sentencia de 1 de diciembre de 2016, recurso 3690/2014, y consideró ajustada a Derecho la entrega del recibo de salarios mediante soporte informático. Lo relevante es que la persona trabajadora pueda acceder al documento y disponer de la información necesaria sobre su liquidación salarial.
Nueva obligación de transparencia retributiva del RD 723/2026
A la regulación tradicional del recibo salarial se añade ahora el Real Decreto 723/2026, de 9 de septiembre, por el que se transpone la Directiva (UE) 2019/1152 relativa a unas condiciones laborales transparentes y previsibles.
La norma fue publicada en el BOE el 15 de septiembre de 2026 y entra en vigor el 5 de octubre de 2026.
Debe destacarse que el RD 723/2026 no sustituye la nómina ni modifica el modelo de recibo salarial. Regula una obligación diferente y complementaria: el deber de la empresa de informar por escrito a la persona trabajadora sobre los elementos esenciales del contrato y las principales condiciones de ejecución de la relación laboral.
En materia específicamente retributiva, la empresa deberá informar de:
- La cuantía del salario base.
- La cuantía de cada uno de los complementos salariales, de forma separada.
- La periodicidad de su pago.
- El método de pago.
- En los conceptos salariales variables, el modo de cálculo y los criterios que determinan su percepción.
Esta obligación resulta especialmente relevante para retribuciones variables, incentivos, primas, comisiones, bonus u otros conceptos cuya cuantía no esté determinada de antemano.
Con carácter general, el capítulo II del RD 723/2026 se aplica a las relaciones laborales cuya duración sea superior a cuatro semanas, y la información deberá facilitarse antes del inicio de la relación laboral, salvo que ya conste íntegramente en el contrato de trabajo escrito que se encuentre en poder de la persona trabajadora.
La información podrá proporcionarse en papel o en formato electrónico, siempre que resulte accesible, pueda almacenarse e imprimirse y la empresa conserve prueba de su transmisión o recepción.
Para las relaciones laborales que ya estén vigentes cuando entre en vigor el RD 723/2026, la disposición transitoria establece que la empresa deberá proporcionar determinada información cuando la persona trabajadora la solicite, siempre que no obre ya en su poder, en un plazo de treinta días hábiles desde la recepción de la solicitud.
Por tanto, desde el 5 de octubre de 2026 será necesario diferenciar dos obligaciones relacionadas pero distintas: por un lado, informar previamente sobre las condiciones retributivas de la relación laboral y, por otro, documentar posteriormente cada liquidación salarial mediante la correspondiente nómina.
El ENCABEZADO de la nómina
El recibo de salarios comienza habitualmente con un apartado destinado a identificar a la empresa y a la persona trabajadora.
Empresa
Debe figurar la denominación o razón social de la empresa o, cuando el empleador sea una persona física, su nombre y apellidos.
Domicilio
Se hará constar el domicilio correspondiente conforme al modelo utilizado, pudiendo identificarse también el centro de trabajo en el que presta servicios la persona trabajadora.
No debe confundirse necesariamente el domicilio social o fiscal de la empresa con el centro en el que se desarrolla la prestación laboral.
El RD 723/2026 refuerza precisamente esta información, pues exige comunicar el domicilio social y, cuando sea diferente, el centro de trabajo donde se prestan habitualmente los servicios. En los supuestos de trabajo a distancia también deberá identificarse el centro al que esté adscrita la persona trabajadora.
NIF de la empresa
Las personas físicas, las personas jurídicas y las entidades sin personalidad jurídica disponen de un número de identificación fiscal para sus relaciones de naturaleza o trascendencia tributaria. En el caso de las personas jurídicas y entidades sin personalidad jurídica, dicho número es asignado por la Administración tributaria.
Código de Cuenta de Cotización a la Seguridad Social —CCC—
Es el código mediante el cual la Tesorería General de la Seguridad Social identifica a la empresa a efectos de sus obligaciones de cotización.
Una empresa puede disponer, además de su código principal, de otros códigos de cuenta de cotización cuando así corresponda en función de su organización, actividad o de las reglas de encuadramiento aplicables.
Persona trabajadora
Deben constar los datos identificativos de la persona trabajadora, fundamentalmente su nombre y apellidos.
La relación laboral por cuenta ajena se caracteriza por tratarse de una prestación de servicios voluntaria, retribuida, por cuenta ajena y desarrollada dentro del ámbito de organización y dirección de otra persona, física o jurídica.
NIF de la persona trabajadora
Se hará constar su número de identificación fiscal.
Para las personas de nacionalidad española, con carácter general, coincide con el número del DNI acompañado de su correspondiente carácter de verificación. En el caso de personas extranjeras se estará al número de identificación que corresponda conforme a la normativa aplicable.
Fecha de inicio de la relación laboral
Debe identificarse la fecha en que comenzó la relación laboral.
No debe confundirse necesariamente este dato con la antigüedad reconocida, pues en determinados supuestos ambas fechas pueden no coincidir.
Número de afiliación a la Seguridad Social —NAF—
Es el número que identifica a la persona en sus relaciones con el sistema de la Seguridad Social y que se mantiene a lo largo de su vida laboral.
Grupo profesional y grupo de cotización
La clasificación profesional laboral y el grupo de cotización a la Seguridad Social son conceptos relacionados, pero no idénticos.
La persona trabajadora debe estar encuadrada en el grupo profesional que corresponda conforme al sistema de clasificación establecido, principalmente, por el convenio colectivo aplicable.
Además, a efectos de Seguridad Social, existen once grupos de cotización:
| Grupo de cotización | Categorías profesionales |
| 1 | Ingenieros y Licenciados. Personal de alta dirección no incluido en el Art. 1.3.c) del Estatuto de los Trabajadores |
| 2 | Ingenieros Técnicos, Peritos y Ayudantes titulados |
| 3 | Jefes Administrativos y de taller |
| 4 | Ayudantes no titulados |
| 5 | Oficiales Administrativos |
| 6 | Subalternos |
| 7 | Auxiliares Administrativos |
| 8 | Oficiales de 1ª y 2ª |
| 9 | Oficiales de 3ª y Especialistas |
| 10 | Peones |
| 11 | Personas trabajadoras menores de dieciocho años, cualquiera que sea su categoría profesional |
Desde la entrada en vigor del RD 723/2026, la información inicial sobre las condiciones laborales deberá identificar la categoría o grupo profesional y una caracterización o descripción resumida del puesto, de forma que pueda conocerse con suficiente precisión el contenido específico del trabajo.
El PERÍODO DE LIQUIDACIÓN de la nómina
El recibo de salarios debe indicar el período al que corresponde la liquidación y el total de días incluidos en ella.
Con carácter general, el recibo de salarios se refiere a meses naturales, aunque la empresa pueda realizar pagos por períodos inferiores, que tendrán la consideración de anticipos a cuenta de la liquidación mensual definitiva.
Cuando la cotización se realiza por días, en el recibo se reflejarán los días naturales correspondientes al período liquidado.
Por ejemplo, en la nómina del mes de mayo de una persona trabajadora que haya permanecido de alta durante todo el mes y cuya cotización sea diaria, el período de liquidación será del 1 al 31 de mayo y se computarán 31 días.
Cuando resulte aplicable la cotización mensual, el cómputo se ajusta, con carácter general, a 30 días cuando la persona trabajadora ha permanecido de alta durante todo el período de liquidación.
Así, en la nómina del mes de mayo de una persona trabajadora con cotización mensual que haya permanecido de alta durante todo el mes, el período de liquidación será del 1 al 31 de mayo, mientras que el total de días computables a efectos de cotización será de 30.
Si la persona trabajadora inicia o finaliza su actividad durante el mes, habrá que tener en cuenta los días correspondientes al período en que haya permanecido de alta y las reglas de cotización aplicables en cada caso.
Por ejemplo, si comienza a trabajar el 3 de mayo, el recibo deberá identificar como período de liquidación el comprendido entre el 3 y el 31 de mayo, calculándose la nómina y la cotización conforme a los días y reglas que correspondan a ese período.
Las PERCEPCIONES SALARIALES en la nómina
 Son percepciones salariales aquellas que retribuyen el trabajo efectivo realizado por la persona trabajadora o los períodos de descanso que legalmente se consideran computables como trabajo.
Con carácter general, estas cantidades forman parte de la remuneración que se integra en la base de cotización a la Seguridad Social, de acuerdo con las reglas establecidas en la Ley General de la Seguridad Social.
La estructura del salario se determina mediante la negociación colectiva o, en su defecto, el contrato individual, y comprende fundamentalmente:
Salario base
El salario base es la retribución fijada por unidad de tiempo o de obra.
Su cuantía vendrá determinada fundamentalmente por el convenio colectivo aplicable y por las condiciones contractuales, respetando en todo caso los mínimos legales.
Complementos salariales
Los complementos salariales pueden tener carácter consolidable o no consolidable, según lo que se haya pactado en la negociación colectiva o en el contrato individual.
Con carácter general, podemos distinguir:
-
Complementos salariales consolidables: suelen ser los vinculados a las condiciones personales de la persona trabajadora, como determinados complementos por idiomas, titulación o conocimientos especiales, cuando así resulte de su regulación o de lo pactado.
-
Complementos salariales no consolidables: como regla general, son los vinculados al puesto de trabajo o a la situación y resultados de la empresa, salvo que se haya acordado otra cosa. Un plus de nocturnidad vinculado a la efectiva realización de trabajo nocturno sería un ejemplo habitual.
En todo caso, habrá que atender a lo establecido en el convenio colectivo y en el contrato de trabajo, ya que son estos los que determinan el carácter consolidable o no de cada complemento.
Especial importancia de la retribución variable desde el RD 723/2026
 Desde el 5 de octubre de 2026, cuando existan conceptos salariales variables, no bastará con identificar su existencia: la información que debe recibir la persona trabajadora deberá expresar el modo de cálculo y los criterios que determinan su percepción.
Esta obligación debe tenerse especialmente presente en sistemas de incentivos, comisiones, primas por objetivos o cualquier otra fórmula variable
Las PERCEPCIONES NO SALARIALES en la nómina
Son percepciones no salariales aquellas cantidades que recibe la persona trabajadora pero que no retribuyen directamente el trabajo realizado, sino que responden a otras finalidades, como compensar gastos ocasionados por la actividad laboral o indemnizar determinadas situaciones.
Por tanto, estas percepciones no retribuyen ni el trabajo efectivo realizado por la persona trabajadora ni los períodos de descanso que se computan como tiempo de trabajo.
El artículo 26.2 del Estatuto de los Trabajadores establece que no tienen la consideración de salario:
-
Las indemnizaciones o suplidos por gastos realizados como consecuencia de la actividad laboral.
-
Las indemnizaciones correspondientes a traslados, suspensiones o despidos.
Ahora bien, que una percepción tenga naturaleza extrasalarial no significa automáticamente que esté excluida de cotización a la Seguridad Social.
A efectos de cotización, habrá que atender a lo dispuesto en el artículo 147 de la Ley General de la Seguridad Social, que determina qué conceptos quedan excluidos de la base de cotización y, en su caso, con qué requisitos y límites.
En consecuencia, estas cantidades deben aparecer debidamente identificadas en la nómina, diferenciadas de las percepciones salariales.
El TOTAL DEVENGADO
El total devengado es la suma de todas las cantidades generadas a favor de la persona trabajadora durante el período de liquidación, antes de aplicar las correspondientes deducciones.
Puede comprender, entre otros conceptos:
-
Horas extraordinarias o complementarias cuando procedan.
-
Gratificaciones extraordinarias, cuando correspondan.
Debe distinguirse el total devengado del importe líquido que finalmente recibe la persona trabajadora.
Las DEDUCCIONES en la nómina
En el recibo de salarios, las cantidades devengadas por la persona trabajadora se ven minoradas por una serie de deducciones, algunas de carácter obligatorio y otras que pueden responder a distintas circunstancias de la relación laboral.
Como consecuencia, el importe líquido que finalmente percibe la persona trabajadora no coincide, normalmente, con el total devengado.
Entre las deducciones que pueden aparecer en la nómina encontramos:
-
Cuotas de la Seguridad Social.
La empresa descuenta de la nómina la aportación a la Seguridad Social que corresponde a la persona trabajadora. -
Retenciones a cuenta del Impuesto sobre la Renta de las Personas Físicas (IRPF).
La empresa debe practicar la retención que corresponda conforme a la normativa tributaria y a las circunstancias de la persona trabajadora. -
Anticipos.
La persona trabajadora tiene derecho a percibir anticipos a cuenta del trabajo ya realizado. Cuando estos se hayan abonado previamente, podrán descontarse en la correspondiente liquidación salarial. -
Cantidades correspondientes a retribuciones en especie.
Cuando una parte de la retribución se satisfaga en especie, deberá reflejarse adecuadamente en la nómina, teniendo en cuenta su valoración y el ingreso a cuenta que, en su caso, corresponda. -
Cantidades adeudadas a la empresa.
Pueden existir determinados reintegros o compensaciones de cantidades previamente percibidas o adeudadas, siempre que exista fundamento para efectuar el descuento y se respeten los límites legalmente aplicables. No cabe que la empresa practique unilateralmente cualquier descuento sin justificación. -
Cuotas sindicales.
El empresario descontará del salario la cuota sindical cuando así lo solicite el sindicato de la persona trabajadora afiliada y exista la previa conformidad de esta. -
Embargos de salarios.
Cuando la empresa reciba la correspondiente orden judicial o administrativa deberá practicar la retención indicada, respetando los límites de inembargabilidad del salario establecidos legalmente. -
Pagos indebidos.
Cuando se hayan abonado por error cantidades que no correspondían a la persona trabajadora, podrá proceder su devolución o regularización, siempre conforme a las reglas aplicables y sin que la empresa pueda efectuar descuentos arbitrarios. -
Ausencias no justificadas.
La falta injustificada al trabajo puede suponer la pérdida de la retribución correspondiente al tiempo no trabajado. Esta minoración salarial no debe confundirse con una sanción económica. -
Huelga.
Durante el ejercicio del derecho de huelga el contrato de trabajo queda suspendido y la persona trabajadora no tiene derecho al salario correspondiente al período de huelga. -
Cierre patronal.
Cuando el cierre patronal sea legal, produce para las personas trabajadoras afectadas los efectos previstos legalmente para la suspensión del contrato, entre ellos la falta de derecho al salario durante dicho período.
¿Puede la empresa descontar una sanción de la nómina?
No. Debe eliminarse la referencia genérica a las “sanciones” como deducción salarial.
El empresario puede imponer las sanciones disciplinarias previstas legalmente o en el convenio colectivo, pero el Estatuto de los Trabajadores prohíbe expresamente las sanciones que consistan en una multa de haber, es decir, en descontar una determinada cantidad del salario como castigo.
Distinto es, por ejemplo, que la sanción consista válidamente en una suspensión de empleo y sueldo. Durante el período de suspensión no se presta trabajo y no se genera el salario correspondiente, por lo que no estamos ante una multa descontada de una retribución ya devengada.
LÍQUIDO TOTAL A PERCIBIR en la nómina
El líquido total a percibir es el resultado de restar del total devengado el total de las deducciones practicadas en la nómina.
Por tanto:
TOTAL DEVENGADO – TOTAL A DEDUCIR = LÍQUIDO TOTAL A PERCIBIR
Esta es la cantidad que, finalmente, recibirá la persona trabajadora.
En conclusión:
La nómina no es únicamente un justificante del importe pagado. Debe permitir que la persona trabajadora conozca de forma clara cómo se compone su retribución y qué deducciones se le han practicado.
 Además, desde el 5 de octubre de 2026, el Real Decreto 723/2026 refuerza las obligaciones de información de la empresa en materia retributiva. Entre otros extremos, deberá informar por escrito de la cuantía del salario base y de cada complemento salarial por separado, su periodicidad y método de pago y, cuando existan conceptos salariales variables, del modo de cálculo y de los criterios que determinan su percepción.
Esta nueva obligación no sustituye al recibo de salarios: se añade a la obligación de la empresa de documentar el pago del salario mediante la correspondiente nómina.
En SuperContable, además de conocer el análisis detallado de la nómina, también puede usted informase sobre otras muchas cuestiones:
Sigue leyendo más noticias y artículos de actualidad.
