


¿Debe una entidad sin ánimo de lucro aplicar VERI*FACTU?
Javier Gómez , Departamento de Fiscalidad de SuperContable.com 31/07/2026 Boletin nº 31 - Año 2026
Comencemos diciendo que las entidades sin fines lucrativos no quedan excluidas automáticamente del Reglamento (RD 1007/2023) que regula los Requisitos de los Sistemas Informáticos de Facturación -RRSIF- por carecer de ánimo de lucro, estar acogidas a la Ley 49/2002 o realizar operaciones exentas de IVA. Para determinar si deben adaptar su facturación al RRSIF, podríamos decir que hay que "superar tres filtros": la situación de la entidad en el Impuesto sobre Sociedades; la obligación de expedir factura por cada tipo de operación y la utilización efectiva de un sistema informático de facturación.

Conviene recordar previamente al lector que SIF y VERI*FACTU no son dos obligaciones diferentes:
- SIF es el sistema informático de facturación sometido al Real Decreto 1007/2023.
- VERI*FACTU es una de las modalidades de cumplimiento, caracterizada por remitir los registros de facturación a la AEAT.
- La entidad puede utilizar:
- Un SIF en modalidad VERI*FACTU o
- Un SIF que conserve los registros sin remisión automática, con otro tipo de exigencias: conservación, trazabilidad, encadenamiento y demás garantías reglamentarias.
Conozca en detalle cómo ha de realizarse la aplicación del "Reglamento VERI*FACTU" y las novedades que incorpora.
Así, si nos permite el lector y salvo mejor opción, discriminaremos en el siguiente sentido:
Primer "filtro":
No debe confundir:
Una operación puede estar exenta de IVA y, sin embargo, generar una renta no exenta en el IS.
Las asociaciones y fundaciones suelen ser entidades parcialmente exentas, bien por la Ley 49/2002, bien por el régimen del artículo 9.3 de la Ley 27/2014 del Impuesto sobre Sociedades -LIS-. En estos casos, de acuerdo con el artículo 3 del RRSIF, este solo se aplica respecto de las operaciones que generen rentas sujetas y no exentas en el Impuesto sobre Sociedades. Por tanto:
- Si la operación genera una renta exenta en el Impuesto sobre Sociedades, queda fuera del RRSIF.
- Si genera una renta sujeta y no exenta, se pasa al segundo filtro.
Segundo "filtro":
Recuerde que:
Una operación exenta de IVA no equivale necesariamente a operación sin obligación de facturar (sigue siendo obligatoria en supuestos como los del artículo 2.2 ROF).
Aquí, nos servimos del Reglamento de las Obligaciones de Facturación -ROF- (RD 1619/2012) y el criterio establecido por la propia Dirección General de Tributos -DGT- en su consulta vinculante V0819-26, donde concluye que, cuando una operación está exceptuada de la obligación de facturar y la entidad no expide factura, queda excluida del ámbito objetivo del RRSIF. Por tanto:
- Si no existe obligación de factura y la entidad no la emite, la operación queda fuera del RRSIF.
- Si existe obligación de emitirla, debe pasarse al tercer filtro.
- Si no existe obligación, pero la entidad decide emitir voluntariamente una factura mediante un sistema informático, deberá cumplir el RRSIF respecto de esa facturación.
Tercer "filtro":
El RRSIF no obliga por sí mismo a utilizar un programa para facturar. Regula los requisitos que debe cumplir el sistema cuando este se utiliza para soportar el proceso de facturación. Por tanto:
- Si la entidad emite la factura mediante un programa, aplicación, módulo de gestión o sistema informático, este deberá cumplir el RRSIF.
- Si la factura se confecciona realmente sin utilizar un sistema informático de facturación, el Reglamento no se aplica por ese solo hecho.
- Que la factura la confeccione una asesoría o un tercero no traslada la responsabilidad: el obligado a expedirla sigue siendo la entidad que realiza la operación.
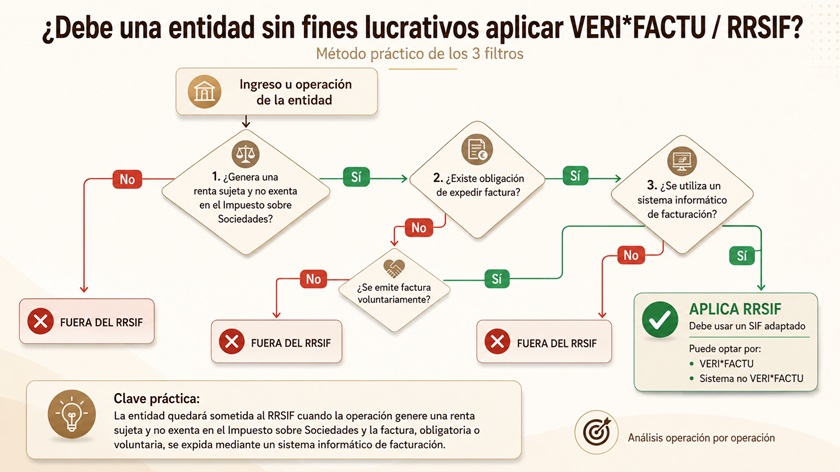
El análisis debe efectuarse operación por operación. Una entidad puede estar excluida respecto de sus donativos o cuotas no vinculadas a prestaciones y, al mismo tiempo, quedar sometida al RRSIF por ventas, alquileres, servicios, patrocinios o actividades económicas no exentas. Por ejemplo, la cuota de socio que no responde a un servicio individual, puede constituir una renta exenta según el régimen aplicable (filtro 1), normalmente no se factura (filtro 2), no estará sujeta el RRSIF.
De esta forma, la entidad sin fin lucrativo que deba utilizar un sistema informático de facturación adaptado al RRSIF para las operaciones en la que resulte obligada, podrá hacerlo en modalidad VERI*FACTU, remitiendo los registros a la AEAT, o mediante un SIF no verificable que cumpla las mayores exigencias de conservación, seguridad y trazabilidad.

Comparte sólo esta página:


Síguenos


