
Boletín semanal
Boletín nº43 10/11/2026
Sigue leyendo más noticias y artículos de actualidad.

NOTICIAS
Cuidado con los programas de prejubilaciones y bajas incentivadas: las indemnizaciones tributan si no hay despido colectivo en marcha.
Equipo de Redacción, SuperContable.com - 09/11/2026
- El TEAC fija que las indemnizaciones cobradas por adherirse voluntariamente a un plan de prejubilaciones o bajas incentivadas no están exentas en el IRPF si no existe ningún proceso de despido colectivo en ese momento.
- La resolución, de 27 de octubre de 2026, limita el alcance de la jurisprudencia del Tribunal Supremo sobre prejubilaciones bancarias, que se apoyaba en la existencia simultánea de un ERE.
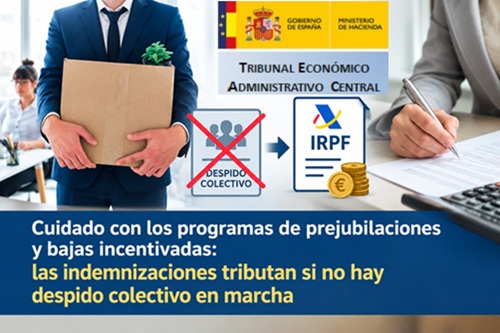
El Tribunal Económico-Administrativo Central (TEAC), en una resolución de 27 de octubre de 2026 dictada en un recurso extraordinario de alzada para la unificación de criterio, ha establecido que no resulta aplicable la exención del artículo 7.e) de la Ley del IRPF a las indemnizaciones que percibe un trabajador cuando cesa por su adhesión voluntaria a un programa de bajas, jubilaciones o prejubilaciones incentivadas y, en ese momento, no existe ningún proceso de despido colectivo.
Como regla general, las cantidades percibidas como consecuencia del cese de una relación laboral son rendimientos íntegros del trabajo y tributan en el IRPF. La exención del artículo 7.e) alcanza solo a la cuantía establecida con carácter obligatorio en el Estatuto de los Trabajadores o en la normativa de ejecución de sentencias, sin que pueda considerarse como tal la fijada en virtud de convenio, pacto o contrato. En los despidos colectivos del artículo 51 del Estatuto, o en los producidos por las causas del artículo 52.c), por causas económicas, técnicas, organizativas, de producción o por fuerza mayor, queda exenta la indemnización hasta el límite del despido improcedente, con un máximo de 180.000 euros.
El caso analizado: una adhesión anterior al ERE.
El asunto afecta a un trabajador de una entidad bancaria que se adhirió al acuerdo colectivo de prejubilaciones, jubilaciones anticipadas y bajas incentivadas de 1 de diciembre de 2020. Su contrato se extinguió el 31 de marzo de 2021 por mutuo acuerdo de las partes, al amparo del artículo 49.1.a) del Estatuto de los Trabajadores. Años después solicitó la rectificación de sus autoliquidaciones del IRPF de 2021 a 2023 para aplicar la exención. La Agencia Tributaria se lo denegó.
El banco no comunicó la intención de iniciar un despido colectivo hasta agosto de 2021, y el acuerdo del ERE se firmó el 19 de octubre de 2021. Es decir, la salida del trabajador fue anterior y ajena a ese procedimiento. Aun así, el TEAR de la Comunidad Valenciana le dio la razón en septiembre de 2025. Entendió que el cese era involuntario, apoyándose en la jurisprudencia del Tribunal Supremo sobre las prejubilaciones de Banca Cívica. La Agencia Tributaria recurrió esa decisión y el TEAC ha estimado ahora su recurso.
Para el TEAC, las sentencias del Supremo en las que se apoyó el TEAR no pueden desligarse de su supuesto de hecho: en todas ellas se estaba tramitando un despido colectivo a la vez que se ofrecía el plan de bajas. Esa circunstancia hacía que el trabajador tuviera que "elegir entre una u otra medida", de modo que la causa última de su salida no era su voluntad sino el proceso de despido colectivo. Sin ese proceso, el cese deriva del mutuo acuerdo con la empresa y no hay una cuantía obligatoria que pueda quedar exenta.
Qué implica para trabajadores y empresas.
La consecuencia práctica es que las cantidades cobradas por adherirse a estos planes sin un despido colectivo en marcha tributan como rendimientos del trabajo, sin exención. Al tratarse de un criterio dictado en unificación vincula a la Administración tributaria, por lo que es previsible que se acentúen las comprobaciones en aquellas declaraciones en las que no se incluyera la indemnización y se denieguen las solicitudes de rectificación basadas en la tesis contraria.
El TEAC recuerda además que la existencia de un despido colectivo no es una cuestión de apreciación subjetiva, porque está sujeto a requisitos y fases normativas, como la constitución de una comisión representativa o la apertura de un periodo de consultas con los representantes de los trabajadores y la autoridad laboral. También subraya que la Dirección General de Tributos ya venía negando la exención en las consultas en las que no se acreditaba un despido colectivo y reconociéndola cuando el programa se enmarcaba en uno.
Así, antes de adherirse a un programa de este tipo, conviene comprobar si se enmarca en un procedimiento de despido colectivo en tramitación y conservar la documentación que lo acredite. El criterio, en cualquier caso, deja claro que el mutuo acuerdo no equivale a un despido a efectos de la exención. Por su parte, las empresas que ofrecen estos planes deberían tener en cuenta este criterio al informar a sus empleados sobre su tratamiento fiscal.
 Desde SuperContable.com ponemos a su disposición el Servicio PYME con el que podrá acceder a las bases de datos de consulta contable, fiscal y laboral, entre otras, que le permitirán resolver las dudas que se le presenten a la hora de llevar la gestión administrativa de su negocio o de los clientes.
Sigue leyendo más noticias y artículos de actualidad.