


Boletín semanal
Boletín nº35 15/09/2026

Sigue leyendo más noticias y artículos de actualidad.

NOTICIAS
Un descuido en el aplazamiento de una sanción tributaria se puede llevar por delante el 40% de reducción.
Equipo de Redacción, SuperContable.com - 14/09/2026
- Firmar la conformidad, aplazar la sanción, pagar toda la deuda y aún así perder la reducción del 40%: si una sola fracción se abona con unos días de retraso, la aplicación estricta de la ley elimina el beneficio completo.
- Un informe reciente del Consejo para la Defensa del Contribuyente analiza este supuesto y plantea dos vías de solución: una interpretación ya defendible hoy y una futura reforma legal.
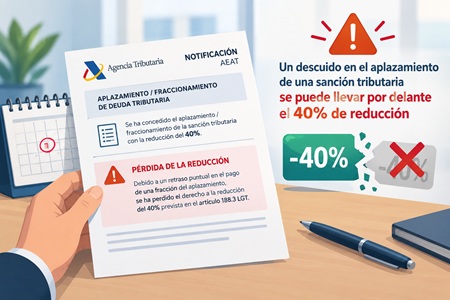
El Consejo para la Defensa del Contribuyente ha publicado un informe que pone el foco en una situación con la que se pueden encontrar autónomos y empresas que han aceptado una regularización tributaria y han decidido aplazar o fraccionar el pago de la sanción correspondiente. El supuesto es habitual: el obligado tributario firma el acta de conformidad, renuncia a recurrir, solicita y obtiene el aplazamiento o fraccionamiento y, en algún momento del calendario de pagos, se retrasa en el ingreso de una sola fracción. Esa cantidad termina pagándose junto con el recargo correspondiente, sin que la Administración declare incumplido ni resuelva el acuerdo. Pese a ello, la aplicación literal de la normativa vigente conduce a la pérdida íntegra de la reducción.
En el siguiente enlace puede ver cómo actuar ante un procedimiento sancionador según la fase en la que se encuentre.
La reducción en cuestión, prevista en el artículo 188.3 de la Ley General Tributaria, no es una cifra menor. Desde la reforma operada por la Ley 11/2021, la reducción por conformidad y pronto pago se sitúa en el 40%, frente al 25% que se aplicaba hasta entonces, lo que multiplica el impacto económico de perderla por un simple desajuste en el calendario de pagos.
Un recargo que ya penaliza el retraso.
Lo llamativo del caso es que el ordenamiento tributario ya cuenta con una respuesta específica para este tipo de incidencias. El artículo 54 del Reglamento General de Recaudación prevé que, cuando una fracción de un aplazamiento o fraccionamiento no se abona en la fecha prevista, se exige el recargo y los intereses correspondientes a esa fracción incumplida, pero el aplazamiento o fraccionamiento sigue vigente: no se declara incumplido el acuerdo en su conjunto.
La cuestión que plantea el informe es si, una vez activada esa respuesta específica del sistema recaudatorio, resulta coherente añadir una segunda consecuencia económica —la pérdida completa de la reducción— por el mismo hecho. El Consejo recuerda que el Tribunal Económico-Administrativo Central, en una resolución de 16 de febrero de 2021, ya defendió que el ejercicio de un derecho reconocido por la ley —en aquel caso, una dispensa de garantías— no puede acarrear la pérdida de otro derecho igualmente reconocido, como es la propia reducción. Esa doctrina, según el informe, podría extrapolarse al supuesto del retraso puntual en una fracción.
Una interpretación posible sin cambiar la ley
En el siguiente enlace puede ver cómo actuar ante complicaciones en el aplazamiento y fraccionamiento de una deuda tributaria.
El Consejo defiende que, a día de hoy, ya existen argumentos para sostener una interpretación finalista del artículo 188.3 LGT que permita conservar la reducción en estos casos, sin necesidad de modificar la norma. Esta lectura se apoyaría en que el retraso ha sido puntual, limitado a una sola fracción, regularizado en tiempo y forma con su recargo, y sin que se haya puesto en riesgo la vigencia del aplazamiento ni el cobro final de la deuda.
Para que este argumento resulte defendible, el informe subraya que deben concurrir varias circunstancias a la vez: conformidad con la regularización, ausencia de recursos o reclamaciones, pago íntegro final de la deuda, retraso limitado a una fracción concreta, abono del recargo correspondiente y subsistencia del acuerdo de aplazamiento o fraccionamiento. Cuando se dan todas ellas, sostiene el Consejo, la finalidad incentivadora de la reducción —reducir la litigiosidad y facilitar el cobro— se cumple igualmente, por lo que perder el beneficio resultaría difícil de justificar.
Una reforma legal también sobre la mesa
El informe no se queda solo en el terreno interpretativo. También plantea la conveniencia de una reforma normativa que dé cobijo expreso a este supuesto, de forma que la reducción se mantenga siempre que el aplazamiento o fraccionamiento, solicitado y concedido en periodo voluntario, continúe vigente y la deuda acabe satisfecha en su totalidad. Esta vía legislativa evitaría depender, caso por caso, de que la Administración o los tribunales acojan la interpretación finalista.
Mientras no se produzca esa eventual reforma, la recomendación práctica para asesores y contribuyentes pasa por extremar el control de los calendarios de pago en los aplazamientos y fraccionamientos de sanciones, y por conocer que, en caso de un retraso puntual ya regularizado, existe un argumento jurídico razonado para intentar conservar la reducción del 40% antes de darla por perdida.
 Desde SuperContable.com ponemos a su disposición el Servicio PYME con el que podrá acceder a las bases de datos de consulta contable, fiscal y laboral, entre otras, que le permitirán resolver las dudas que se le presenten a la hora de llevar la gestión administrativa de su negocio o de los clientes.
Sigue leyendo más noticias y artículos de actualidad.
