


Boletín semanal
Boletín nº42 03/11/2026

Sigue leyendo más noticias y artículos de actualidad.

Noticias
Hacienda elimina los modelos oficiales de actas de inspección tras casi 19 años.
Equipo de Redacción, SuperContable.com - 29/10/2026
- La Dirección General de la AEAT ha publicado la resolución de 19 de octubre de 2026 relativa a las actas de la Inspección de los Tributos en donde marca las pautas generales para su confección, contenido y tramitación.
- Con esta nueva norma la AEAT sustituye la resolución de 2007 y suprime la obligación de extender las actas de la Inspección en modelos oficiales.
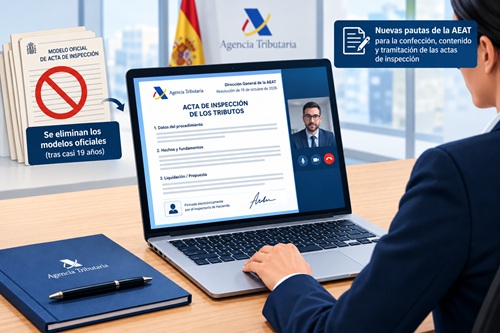
La Dirección General de la Agencia Estatal de Administración Tributaria (AEAT) ha dictado la Resolución de 19 de octubre de 2026, relativa a las actas de la Inspección de los Tributos, publicada en el Boletín Oficial del Estado el 28 de octubre y con efectos desde el 29 de octubre de 2026 sin régimen transitorio, sustituyendo a la Resolución de 29 de noviembre de 2007, que aprobó los modelos oficiales de actas.
En el siguiente enlace puede ver las facultades de la inspección tributaria: qué puede hacer y qué no.
El cambio de fondo es que las actas ya no tienen que extenderse en modelos oficiales predeterminados. La propia resolución explica que el Real Decreto 1070/2017, de 29 de diciembre, suprimió el artículo 176.4 del Reglamento general de las actuaciones y los procedimientos de gestión e inspección tributaria, que era el precepto que imponía esa obligación. Con ello, la resolución de 2007, que incluía tres modelos como anexos y otro anexo con instrucciones de cumplimentación, ha quedado derogada. En su lugar, la nueva norma fija pautas generales sobre la confección, el contenido y la tramitación de las actas.
Firma electrónica como vía principal y videoconferencia para comparecer a distancia.
Las actas se confeccionarán a través de los sistemas informáticos de la AEAT y se firmarán, según el caso, de forma electrónica o manuscrita. La resolución de 2007 preveía el uso de esos sistemas solo cuando fuera posible y contemplaba la firma electrónica como una opción más, junto con las actas impresas en papel con el escudo nacional y el logotipo de la Agencia. La nueva resolución ya no recoge esas previsiones y coloca la vía electrónica en primer lugar.
¿Necesitas recurrir una liquidación o sanción tributaria?
El Programa Asesor de Recursos Tributarios de SuperContable es tu mejor aliado:
-
Te indica cómo va a actuar la Administración.
Te dice las vías para responderle.
Te da las alegaciones, recursos y demás escritos que debes utilizar para defender tu postura.
La firma electrónica podrá realizarse con el compareciente presente, mediante dispositivos electrónicos habilitados al efecto, o con el compareciente a distancia, a través de la Sede Electrónica de la AEAT. En este último caso se utilizarán sistemas de videoconferencia u otros similares que permitan la comunicación bidireccional y simultánea de imagen y sonido, y que garanticen la transmisión segura de los documentos y su autoría, autenticidad e integridad. Esta modalidad solo se utilizará cuando la Administración lo decida y el compareciente dé su conformidad. Además, los actuarios podrán firmar electrónicamente por sí solos cuando el acta se extienda sin la presencia del interesado o este se niegue a suscribirla.
La firma manuscrita queda como alternativa para los supuestos en que no pueda utilizarse ninguna de las modalidades electrónicas. La regulación expresa llega después de que la firma de actas a distancia se extendiera durante la pandemia, cuando la Inspección la promovió sobre todo para actas de disconformidad, según explicó la AEDAF. Para los obligados tributarios y sus asesores, la novedad es que esa práctica queda recogida en una resolución, con garantías técnicas y con la exigencia de conformidad del compareciente.
Tres clases de actas y un contenido mínimo que se mantiene.
La resolución conserva las tres clases de actas y sus códigos. Las actas de conformidad (A01) se extienden cuando el obligado tributario acepta los hechos y la propuesta de liquidación. Las actas de disconformidad (A02) proceden cuando se niega a firmar, firma sin conformidad a la propuesta o no comparece en la fecha señalada. Las actas con acuerdo (A11) se reservan para los casos del artículo 155 de la Ley General Tributaria, como la concreción de conceptos jurídicos indeterminados o las estimaciones y valoraciones que no puedan cuantificarse de forma cierta.
En el siguiente enlace puede ver cómo actuar ante un procedimiento de inspección tributaria.
De esta forma, la resolución se limita a actualizar las reglas de elaboración, firma, contenido y entrega de las actas, sin cambiar las menciones legales exigidas por los artículos 153 y 155.2 de la Ley General Tributaria y por el artículo 176.1 y 2 del reglamento de inspección. Se especifica en cuanto al contenido que cada acta tendrá un número único de identificación, las páginas irán numeradas consecutivamente y en cada una constará la identidad del obligado tributario, con su nombre o razón social y su NIF, y además en la primera página se incluirá el domicilio fiscal y los datos de la persona con la que se entienden las actuaciones, con el carácter o la representación con que interviene.
Por su parte, la entrega del ejemplar al compareciente se hará por el medio electrónico o físico que corresponda. En este caso se debe tener claro que si el obligado tributario comparece pero se niega a firmar, el acta se entenderá notificada, conforme a los artículos 111.2 de la Ley General Tributaria y 185.2 del reglamento, y en los casos en que no comparece, se le remitirá un ejemplar por el medio que asegure la eficacia de la actuación inspectora. Además, cuando el acta de conformidad o con acuerdo resulte a ingresar, y en este último caso no se haya constituido depósito, la Inspección entregará también los documentos de ingreso.
 Desde SuperContable.com ponemos a su disposición el Servicio PYME con el que podrá acceder a las bases de datos de consulta contable, fiscal y laboral, entre otras, que le permitirán resolver las dudas que se le presenten a la hora de llevar la gestión administrativa de su negocio o de los clientes.
Sigue leyendo más noticias y artículos de actualidad.
